



Startups de Chips de IA Estagnam à Medida que Foco da Indústria Muda para Soluções In-House
Enquanto a indústria tecnológica celebra um renascimento de IA, o influxo de startups de chips de IA estagnou. Hiperscalers estabelecidos como Google, Amazon e Meta agora estão construindo processadores proprietários que atendem seus workloads específicos, elevando a barreira de entrada para novos players no mercado de datacenter.
Tecnologias de machine learning (ML) continuam evoluindo rapidamente, com novas arquiteturas de redes neurais emergindo em todo sistema eletrônico.
Laurent Moll, Chief Operating Officer da Arteris, prevê que "todos terão alguma forma de IA integrada em seus SoCs." Essa tendência beneficia a Arteris, cujo negócio principal é fornecer IP de Network-on-Chip (NoC) e ferramentas de desenvolvimento que permitem empresas de todos os tamanhos embutir IA perfeitamente.
Para startups de chips de IA, no entanto, a competição está se apertando, tornando mais difícil abrir nichos de mercado.
EE Times lançará no próximo mês seu "Silicon 100" (edição 2021), uma lista anual de startups emergentes de eletrônica e semicondutores. O autor Peter Clarke, que rastreia a indústria há duas décadas, relata que o número de startups de chips especializadas em IA se achatou comparado ao ano anterior. Ele alerta que a indústria pode ter atingido uma fase de "pico IA".
Em resumo, a era de ouro das startups de chips de IA pode estar terminando.
Kevin Krewell, Analista Principal da Tirias Research, prevê atividade contínua de aquisições. "O surge no funding de startups seguiu a compra da Nervana pela Intel, sinalizando aos investidores um caminho claro de saída," ele nota. "O mercado atualmente hospeda mais firmas de IA do que pode suportar sustentavelmente. Antecipamos que apenas as mais inovadoras — particularmente aquelas explorando soluções analógicas ou ópticas — sobreviverão. Em última análise, workloads de IA/ML serão integrados em SoCs maiores ou arquiteturas de chiplet."
Laurent Moll
A Arteris entrevistou recentemente seu novo COO, ex-VP de Engenharia da Qualcomm e CTO de longa data da Arteris. Perguntamos a ele para explicar o cenário atual de chips de IA e a direção futura das startups.
Corrida do ouroMoll comparou o boom de IA a "uma das maiores corridas do ouro" que testemunhou. Os prospectores agora incluem tanto desenvolvedores de silício experientes quanto novatos sem experiência prévia de fabricação, todos disputando uma fatia do mesmo bolo.
Enquanto a base de desenvolvedores em expansão e aplicações diversas beneficiam a Arteris, cria uma realidade diferente para startups de chips de IA. Elas agora competem não apenas contra pares, mas também contra hiperscalers e OEMs automotivos, que estão desenvolvendo silício customizado para suportar seus sistemas proprietários.
Ainda em fase de expansãoO mercado de chips de IA permanece em fase de expansão, com exploração contínua em toda a linha. No entanto, uma "pequena ordem" está emergindo no segmento de datacenter, à medida que hiperscalers assumem controle projetando aceleradores in-house adaptados a seus próprios conjuntos de dados.
Moll explica que hiperscalers possuem conjuntos de dados exclusivos e stacks de software proprietários, permitindo otimizar silício para workloads específicos. Em contraste, startups menores estão pioneirando arquiteturas de SoC inovadoras, uso de SRAM/DRAM, stacking e interconnects ópticos para entregar performance de IA superior a soluções off-the-shelf.
Hiperscalers, no entanto, frequentemente optam por arquiteturas comprovadas. O TPU do Google exemplifica um design que, embora não revolucionário, entrega performance excepcional para seus workloads alvo.
Quando perguntado se startups emergentes poderiam invadir datacenters de hiperscalers, Moll foi cético. "É improvável que pequenas firmas ganhem espaço nesses ambientes — ou que hiperscalers as adquiram — a menos que sua tecnologia prove indispensável."
Ele resumiu a mentalidade do hiperscaler: "Eles conhecem seus conjuntos de dados e arquitetura desejada. Quando uma startup oferece uma solução convincente e de alta performance, eles adquirirão o IP e a equipe para aprimorar seus próprios produtos."
Krewell concorda, notando que apenas startups com conquistas "espetaculares", como o chip do tamanho de wafer da Cerebras, capturam interesse de hiperscalers. NVIDIA permanece a plataforma de IA padrão devido ao seu ecossistema de software ubíquo e escalabilidade.
E quanto à borda?Edge AI apresenta um conjunto distinto de oportunidades. O mercado permanece amplo, com muitos players ainda determinando como aplicar IA e implementá-la eficientemente.
clique para imagem em tamanho real
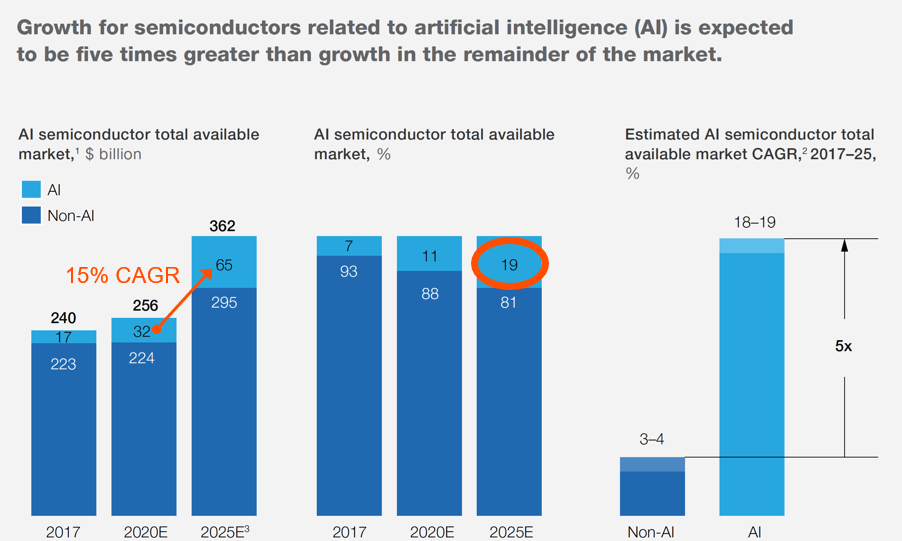
19 por cento do TAM de semicondutores será relacionado a IA/ML em 2025. (Fonte: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Compilado pela Arteris)
Krewell destaca que a borda ainda é largamente inexplorada. Adicionar ML a sensores e dispositivos de borda, especialmente soluções analógicas de baixo consumo e in-memory, mostra promessa. Ele prevê potencial significativo para inferência INT4 e INT2 em processadores de borda, equilibrando precisão com pegadas mínimas de energia e memória.
No entanto, a diversidade de aplicações pode arriscar um ciclo de hype "Edge AI", pois o termo carece de definição precisa e é frequentemente usado genericamente por startups.
Da perspectiva de Moll, duas tendências de borda emergem: (1) IA embutida em chips multifuncionais — impulsionando o crescimento mais rápido, particularmente em smartphones onde aceleradores de IA alimentam recursos de voz e visão; e (2) grandes chips de IA dedicados, que permanecem um nicho em evolução.
IA no automotivoEm veículos, adoção de IA abrange de sistemas avançados de assistência ao motorista (ADAS) a autonomia total. Moll vislumbra um espectro de soluções — de chips leves de visão computacional a grandes processadores de IA lidando com inferência de alto volume.
Enquanto incumbentes com chips proprietários dominam ADAS, o mercado de autonomia oferece terreno fértil para startups produzindo silício de IA considerável. Ainda assim, OEMs automotivos também estão se tornando verticais, como exemplificado pelo computador "Full Self-Driving" da Tesla e planos anunciados da Volkswagen para projetar chips de alta potência.
A Arteris recebe consultas de OEMs buscando entender toda a stack e manter controle sobre o silício que redefinirá arquitetura de veículos.
Startups como Recogni, Blaize e Mythic visam automotivo como segmento de edge AI, embora caminhos exatos de implantação permaneçam incertos.
Krewell nota que plataformas automotivas ainda estão evoluindo. Arquiteturas distribuídas oferecem modularidade e mitigação de risco mas incorrem em custo e complexidade maiores. Ele enfatiza a importância de equilibrar inteligência de borda para reduzir tráfego de dados, latência e distribuição de energia.
Batalha de IA muda de chips para softwareTanto Moll quanto Krewell concordam que o foco está se movendo de silício para software. Implantar ML requer ecossistemas de software robustos e ferramentas low-code que permitam designers embarcados criar modelos customizados para aplicações específicas.
Quando perguntado por que retornou à Arteris, Moll citou duas razões: primeiro, a Arteris ocupa um nicho crítico na montagem de SoCs grandes e complexos via IP NoC; segundo, a aquisição da Magillem adicionou uma camada de software poderosa que complementa as ofertas de hardware.
Em conclusão, o cenário de IA está evoluindo. Embora startups enfrentem competição rígida de soluções in-house de hiperscalers, oportunidades permanecem — particularmente em mercados de borda e automotivo — desde que inovem em integração de silício e software.
>> Este artigo foi publicado originalmente em nosso site parceiro, EE Times.
Tecnologia da Internet das Coisas
- Atualizações de Software Over-the-Air no IoT: Por Que SOTA Importa
- Bosch IoT Gateway Software 9.0 Disponível: OSGi R6, APIs Avançadas de Dispositivo, Novos Protocolos
- GE Lança Spin-Off de IIoT de US$ 1,2 Bilhões para Fortalecer Portfólio Digital
- Arm Apresenta Modelos Virtuais de Chips IoT para Reduzir Tempo de Desenvolvimento
- A Ascensão da IoT: Por Que Segurança Deve Ser Embutida Desde o Dia Um
- Shadow IT: Recuperando Controle Sobre Redes de TI Invisíveis
- Software AG Projeta Próxima Onda de Crescimento IoT
- Por Que Software Confiável É Essencial para Segurança Industrial
- Tata Expande Atuação na Internet Industrial das Coisas
- Teste de Software para Dispositivos IoT: Principais Desafios e Soluções