



Manufatura Aditiva no Mundo: Adoção Atual de Impressão 3D na América do Norte e Europa
Confira a Parte 2 da série AM Around the World, que explora a adoção de impressão 3D na região APAC.
A América do Norte e a Europa ainda dominam o mercado de manufatura aditiva (MA), abrigando a maior parcela de empresas industriais de impressão 3D e a maioria das patentes. No entanto, a liderança da região está ameaçada pelo rápido crescimento da Ásia.
Como a indústria de impressão 3D está evoluindo nessas regiões e quais estratégias podem garantir sua competitividade?
Adoção de Impressão 3D na América do Norte
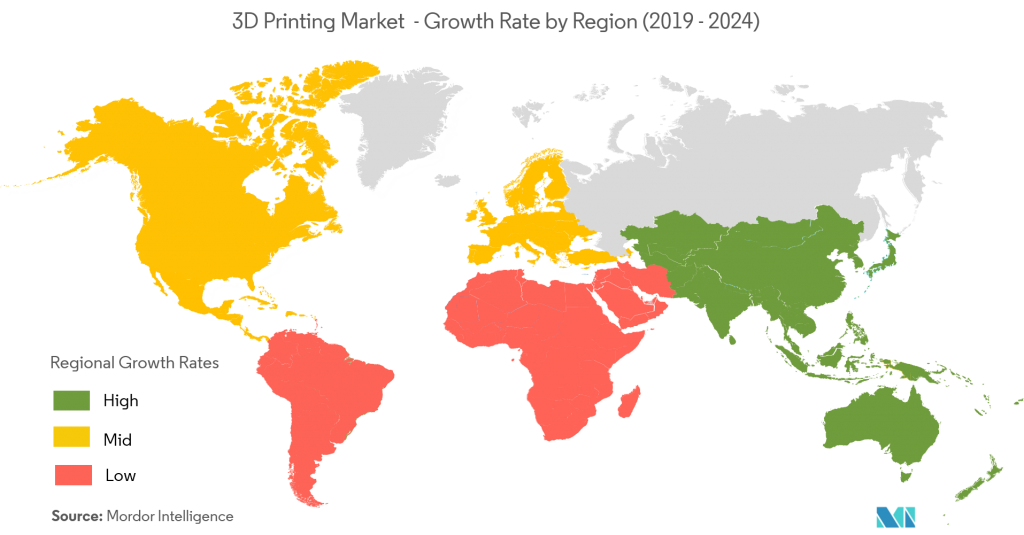
A América do Norte lidera o mercado de MA, detendo 35% dos sistemas industriais instalados, segundo o Relatório Wohlers 2019.
Os Estados Unidos são o principal motor, apoiados por um ecossistema robusto de líderes do setor, startups e alto volume de patentes. A EY relata que 29% de todas as empresas globais de MA têm sede nos EUA, incluindo nomes consolidados como 3D Systems e Stratasys, unicórnios como Carbon, Desktop Metal e Formlabs, e fabricantes tradicionais como GE e HP que adotaram a MA.
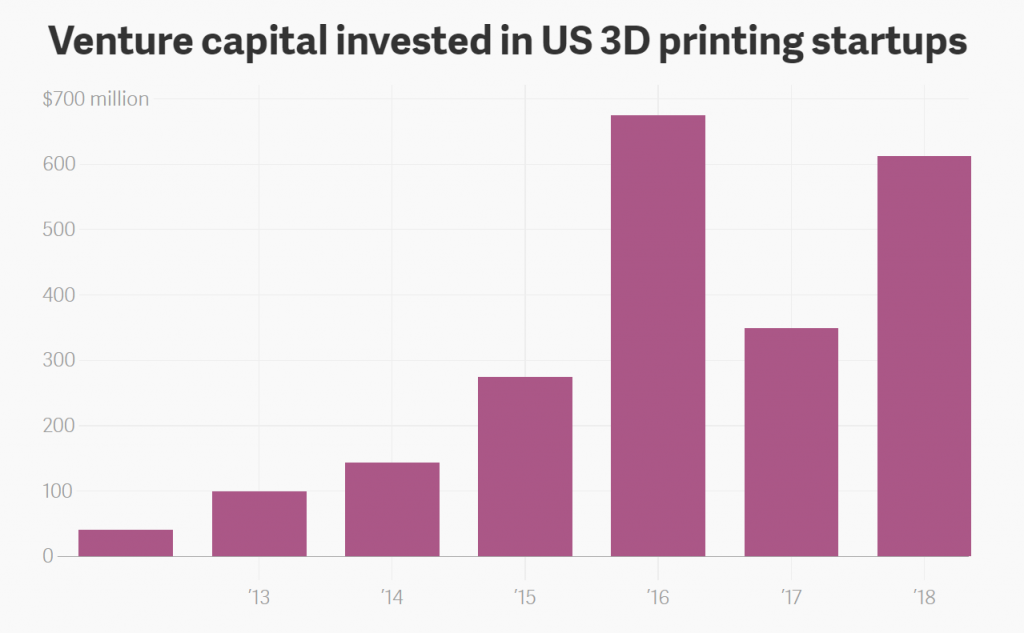
Startups dos EUA captaram mais de 600 milhões de dólares em capital de risco no primeiro semestre de 2018 — mais que o total arrecadado de 2012 a 2015 combinados — destacando o impulso empreendedor da região.
O Papel do Governo dos EUA na Industrialização da MA
Embora o investimento privado impulsione a maior parte da inovação, o governo federal lançou iniciativas-chave como o Instituto Nacional de Inovação em Manufatura Aditiva (NAMII) em 2012, depois renomeado para America Makes. Hoje, a America Makes coordena 88 projetos de P&D e serve como hub de inovação em manufatura avançada.
Em parceria com a ANSI, a America Makes produziu o primeiro Roteiro de Padronização de MA, um framework que identifica normas existentes, lacunas e áreas prioritárias para novo desenvolvimento. O roteiro ajuda a harmonizar padrões, reduzir barreiras e acelerar a adoção em todas as indústrias.
Os EUA Estão Perdendo a Vantagem?
Apesar da liderança, os EUA enfrentam competição da Coreia do Sul, Reino Unido e Alemanha. A A.T. Kearney observa que os EUA carecem de uma estratégia nacional coesa de MA, com menor apoio governamental em 2017 comparado à média global. Embora a estratégia de 2018 da Casa Branca para manufatura avançada não aborde especificamente a MA, financiamentos recentes relacionados à defesa — 6 milhões da Força Aérea para motores de foguetes impressos em 3D e 13,2 bilhões em 2018 para inovação tecnológica — demonstram apoio direcionado.
Empresas Privadas Impulsionam o Crescimento da MA
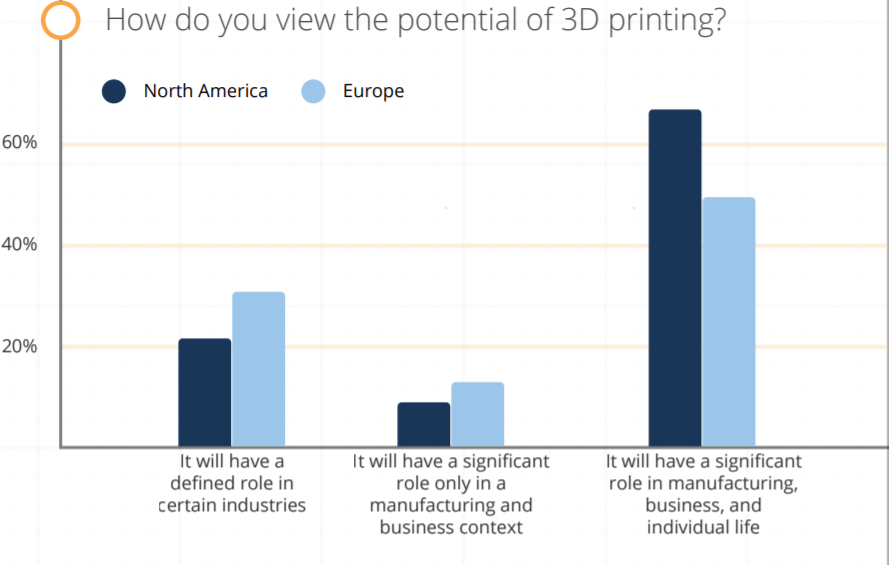
Até 2019, mais da metade das empresas dos EUA havia adotado impressão 3D, e 22% planejavam adoção futura. Setores aeroespacial, bens industriais, médico e automotivo — liderados por empresas como Ford (investimento de 45 milhões em seu Centro de Manufatura Avançada) e GM — são os principais adotantes. Uma pesquisa da Sculpteo de 2019 revelou que empresas norte-americanas planejam aumentar o investimento em MA em pelo menos 50%.
Para sustentar a liderança, formuladores de políticas dos EUA devem expandir programas de desenvolvimento de força de trabalho, educação e incentivos que encorajem adoção comercial mais ampla.
Adoção de Impressão 3D na Europa
A Europa detém a segunda maior participação no mercado de MA, com 55% das empresas globais de MA sediadas na região, segundo a EY. O continente abriga fabricantes líderes como EOS, Renishaw, SLM Solutions, Ultimaker e Photocentric.
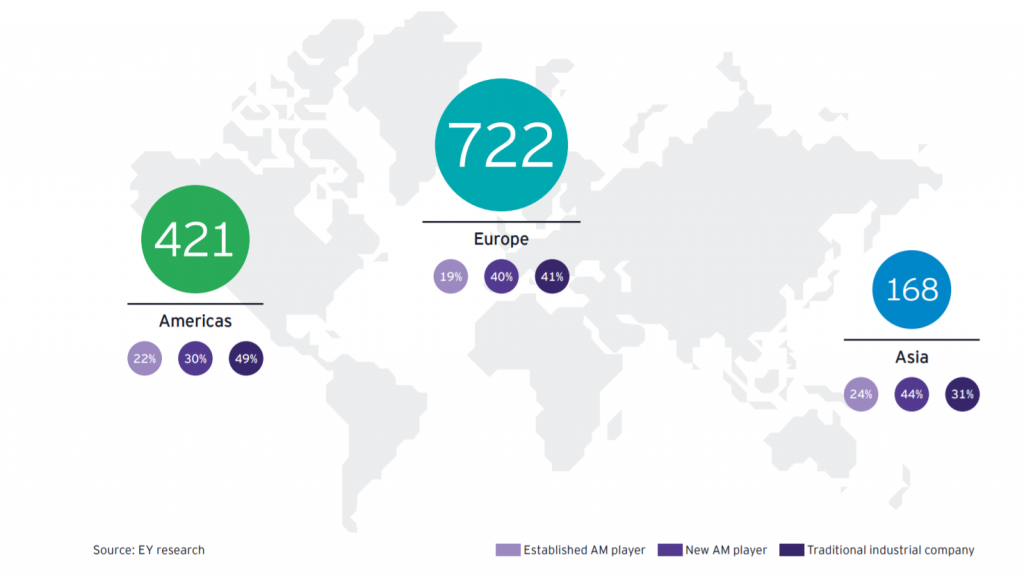
Países da Europa Ocidental — Alemanha, Reino Unido, Itália e França — impulsionam o desenvolvimento de MA. Pesquisas da IDC confirmam que estas nações lideram na adoção de MA para peças finais, especialmente em aeroespacial e saúde. Várias possuem estratégias nacionais de MA integradas aos seus planos de Indústria 4.0.
A Europa Oriental, notadamente a Rússia, possui potencial significativo, mas fica atrás em P&D e implantação industrial. Iniciativas russas visam desenvolver tecnologias de MA, porém a adoção prática na manufatura permanece limitada.
Segundo o relatório de 2018 da CECIMO, a escassez de habilidades é a principal barreira, com 52% dos respondentes citando dificuldade em contratar pessoal competente em MA. As principais lacunas de especialização incluem garantia de qualidade, testes e conformidade regulatória — críticos para produção em série.
Destaque: Alemanha
A Alemanha, hub manufatureiro da UE, lançou sua iniciativa 'Industrie 4.0' em 2011, incorporando a MA como tecnologia central. Com 148 instituições de pesquisa — lideradas pelo Instituto Fraunhofer — a Alemanha impulsiona a inovação. O projeto FutureAM do Fraunhofer (2017) visa escalar a MA em metal através de tecnologias avançadas; resultados recentes incluem um novo sistema óptico para L-PBF que pode produzir componentes metálicos grandes até dez vezes mais rápido que sistemas convencionais.
A Associação de Manufatura Aditiva dentro da VDMA apoia a industrialização, com 150 membros abrangendo fornecedores, software, materiais e usuários finais. Seu roteiro aborda logística de materiais, padrões ambientais e de segurança, processamento de dados e padronização de processos.
O projeto IDEA de 3 anos da Siemens, financiado pelo Ministério Federal de Educação e Pesquisa da Alemanha, foca na integração de gêmeos digitais com MA para aprimorar a implantação industrial.
A adoção atual mostra que apenas 13% das 560 empresas alemãs pesquisadas pela VDI usam MA para produtos finais completos, embora um terço incorpore componentes de MA em sua produção — uma tendência encorajadora. O setor automotivo é um motor-chave de crescimento, com o projeto IDAM da BMW visando produzir em massa 50.000 componentes anualmente via MA.
Destaque: Reino Unido
O Reino Unido é líder global em pesquisa e aplicação de MA, ficando em segundo na Europa após a Alemanha. A Estratégia Industrial de 2017 traça um caminho claro para elevar o Reino Unido como player de topo em MA.
Universidades britânicas — Nottingham, Sheffield e Cambridge — são potências de pesquisa. O Manufacturing Technology Centre, inaugurado em 2015, abriga uma instalação nacional de MA.
A adoção comercial, no entanto, permanece desigual. Embora empresas como Bowman International e Renishaw empreguem MA para peças específicas, a maioria dos fabricantes britânicos ainda não adotou totalmente a tecnologia. Barreiras incluem escassez de habilidades, compreensão limitada do governo, atitudes cautelosas de investimento e estruturas de apoio fragmentadas.
Com uma base de conhecimento sólida e capacidade avançada de manufatura, o Reino Unido pode expandir sua cadeia de suprimentos de MA, desde que haja ação governamental coordenada para transformar pesquisa em implantação comercial.
Mantendo a Vantagem Competitiva: América do Norte e Europa
Em 2019, América do Norte e Europa Ocidental permaneceram líderes, com Alemanha e EUA impulsionando a maioria dos avanços em MA. No entanto, incertezas globais — Brexit, tensões comerciais EUA-China — ameaçam o ímpeto.
O recente compromisso da UE de priorizar a MA nas negociações comerciais com os EUA busca eliminar barreiras não tarifárias e criar padrões de certificação unificados, facilitando a entrada no mercado para soluções de MA em ambas as regiões.
Para preservar sua liderança, formuladores de políticas e a indústria devem intensificar a educação em MA, incentivar a adoção e fomentar um ecossistema robusto que possa competir com o mercado asiático em rápida expansão.
impressao 3D
- Impressão 3D vs Manufatura Aditiva: Entendendo as Diferenças Principais
- A Internet das Coisas na Fabricação Aditiva: O Que Significa para Clientes, Dados e Operações
- Design Generativo e Impressão 3D: Construindo a Manufatura do Amanhã
- Panorama da Manufatura Urbana: Insights sobre Inovação em Pequena Escala e Impacto Econômico
- Manufatura Aditiva Explicada: Tipos, Processos e Aplicações
- Por Que a Impressão 3D Está Revolucionando a Manufatura Moderna
- O Futuro da Manufatura: Como Robótica e Impressão 3D Liderarão a Transformação
- Revolucionando a Medicina e Odontologia: O Poder da Fabricação Aditiva
- Como SDKs Aceleram a Inovação na Manufatura Aditiva
- Como a Impressão 3D Transformará a Manufatura na Próxima Década