



Edge IA: Acelerando Inteligência no Dispositivo e Transformando Mercados Consumidor e Empresarial
Em 2020, analistas previam que mais de 750 milhões de chips edge AI — dispositivos que realizam ou aceleram machine learning diretamente no hardware — seriam vendidos, gerando aproximadamente US$ 2,6 bilhões em receita. O segmento edge-AI deve superar a indústria de semicondutores em geral, com vendas unitárias projetadas para exceder 1,5 bilhão até 2024, implicando taxa de crescimento anual de pelo menos 20% versus CAGR de 9% para o mercado geral.
Estes chips são cada vez mais encontrados em smartphones high-end, tablets, smart speakers, wearables e uma gama crescente de equipamentos empresariais, incluindo robôs, câmeras, sensores e dispositivos IoT em geral.
Embora o segmento consumidor permaneça maior, projeta-se crescimento a CAGR de 18% de 2020 a 2024, enquanto o segmento empresarial deve acelerar a 50% no mesmo período.
Em 2020, dispositivos consumidores representaram mais de 90% do mercado de chips edge-AI por volume e valor. Smartphones high-end contaram com mais de 70% das unidades consumidoras em uso, e mais de um terço dos 1,56 bilhão de envios de smartphones naquele ano provavelmente incluíam um chip edge-AI.
Historicamente, cargas de trabalho de IA eram tratadas em data centers devido à sua intensidade computacional. Chips edge-AI, no entanto, são menores, menos caros, consomem muito menos energia e produzem calor mínimo — permitindo sua integração em dispositivos portáteis e robôs. Processando dados localmente, reduzem latência, melhoram usabilidade e aumentam privacidade e segurança mantendo informações pessoais no dispositivo.
Quando recursos do dispositivo são insuficientes, abordagem híbrida — combinando processamento on-device e cloud — pode ser empregada. A mistura ótima depende da carga de trabalho de IA específica.
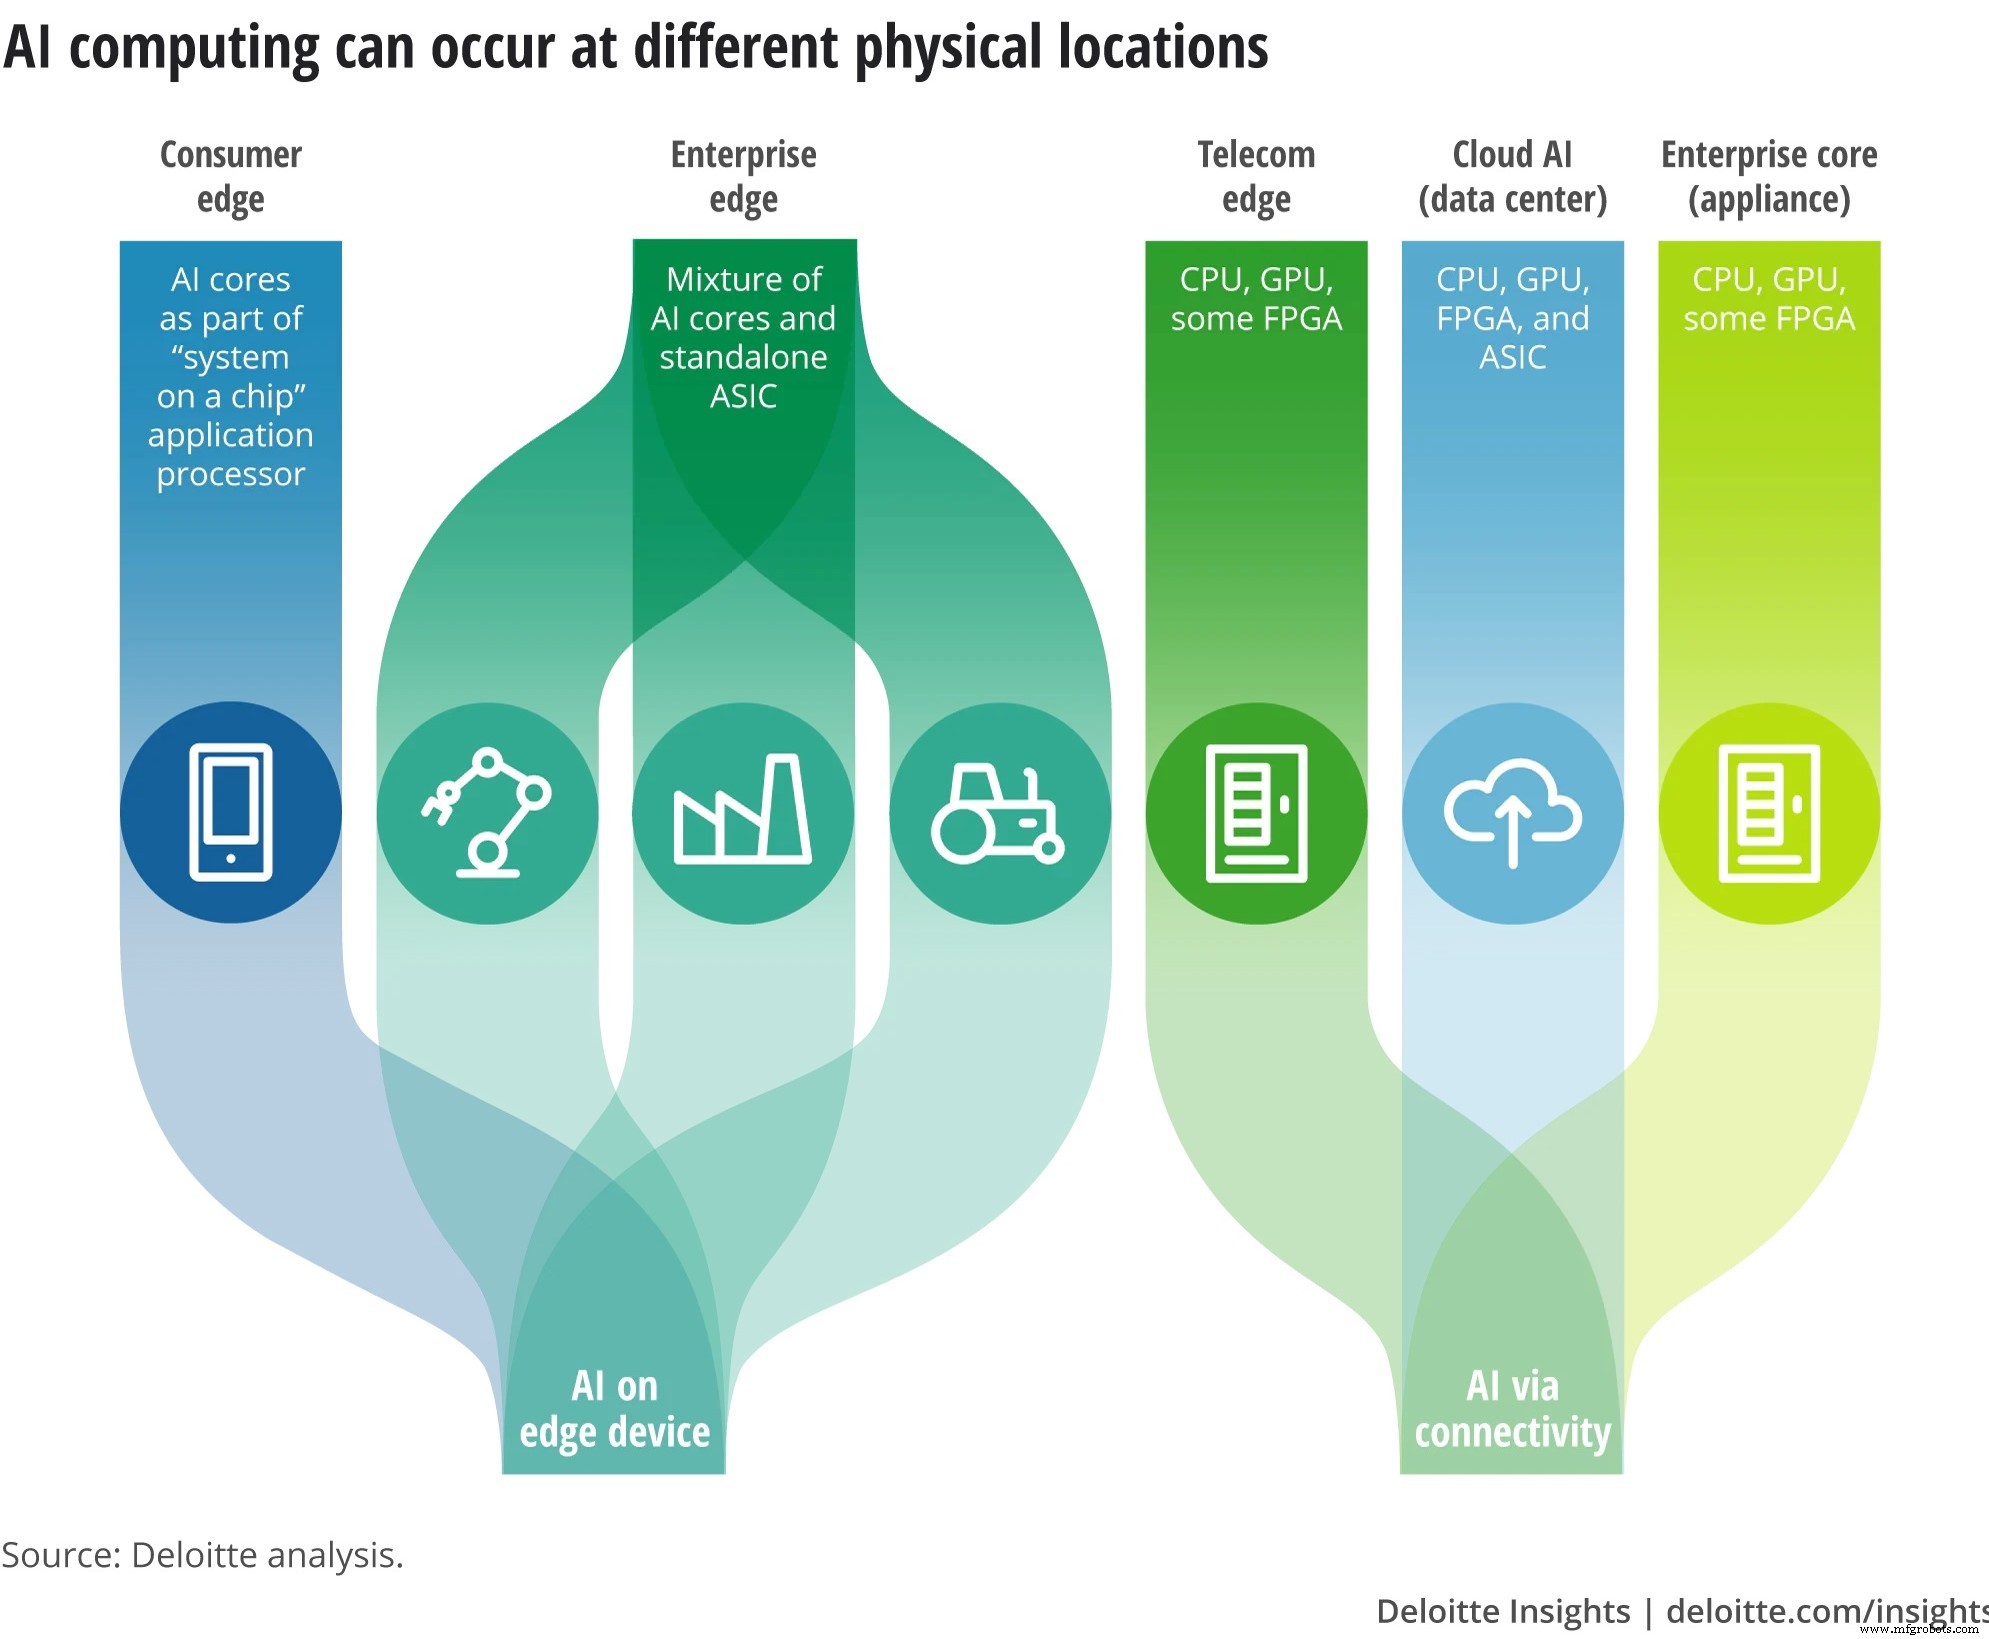
Figura 1: Locais onde inteligência pode ser embutida (Imagem: Deloitte Insights)
A economia de edge AI em smartphones
Embora smartphones dominem o mercado, outras categorias — tablets, wearables e smart speakers — também incorporam chips edge-AI. Em 2020, tablets estavam amplamente estagnados, enquanto smart speakers e wearables juntos esperavam enviar apenas 125 milhões de unidades, limitando seu impacto nas vendas totais. Ainda assim, taxas de penetração para estes dispositivos já são altas.
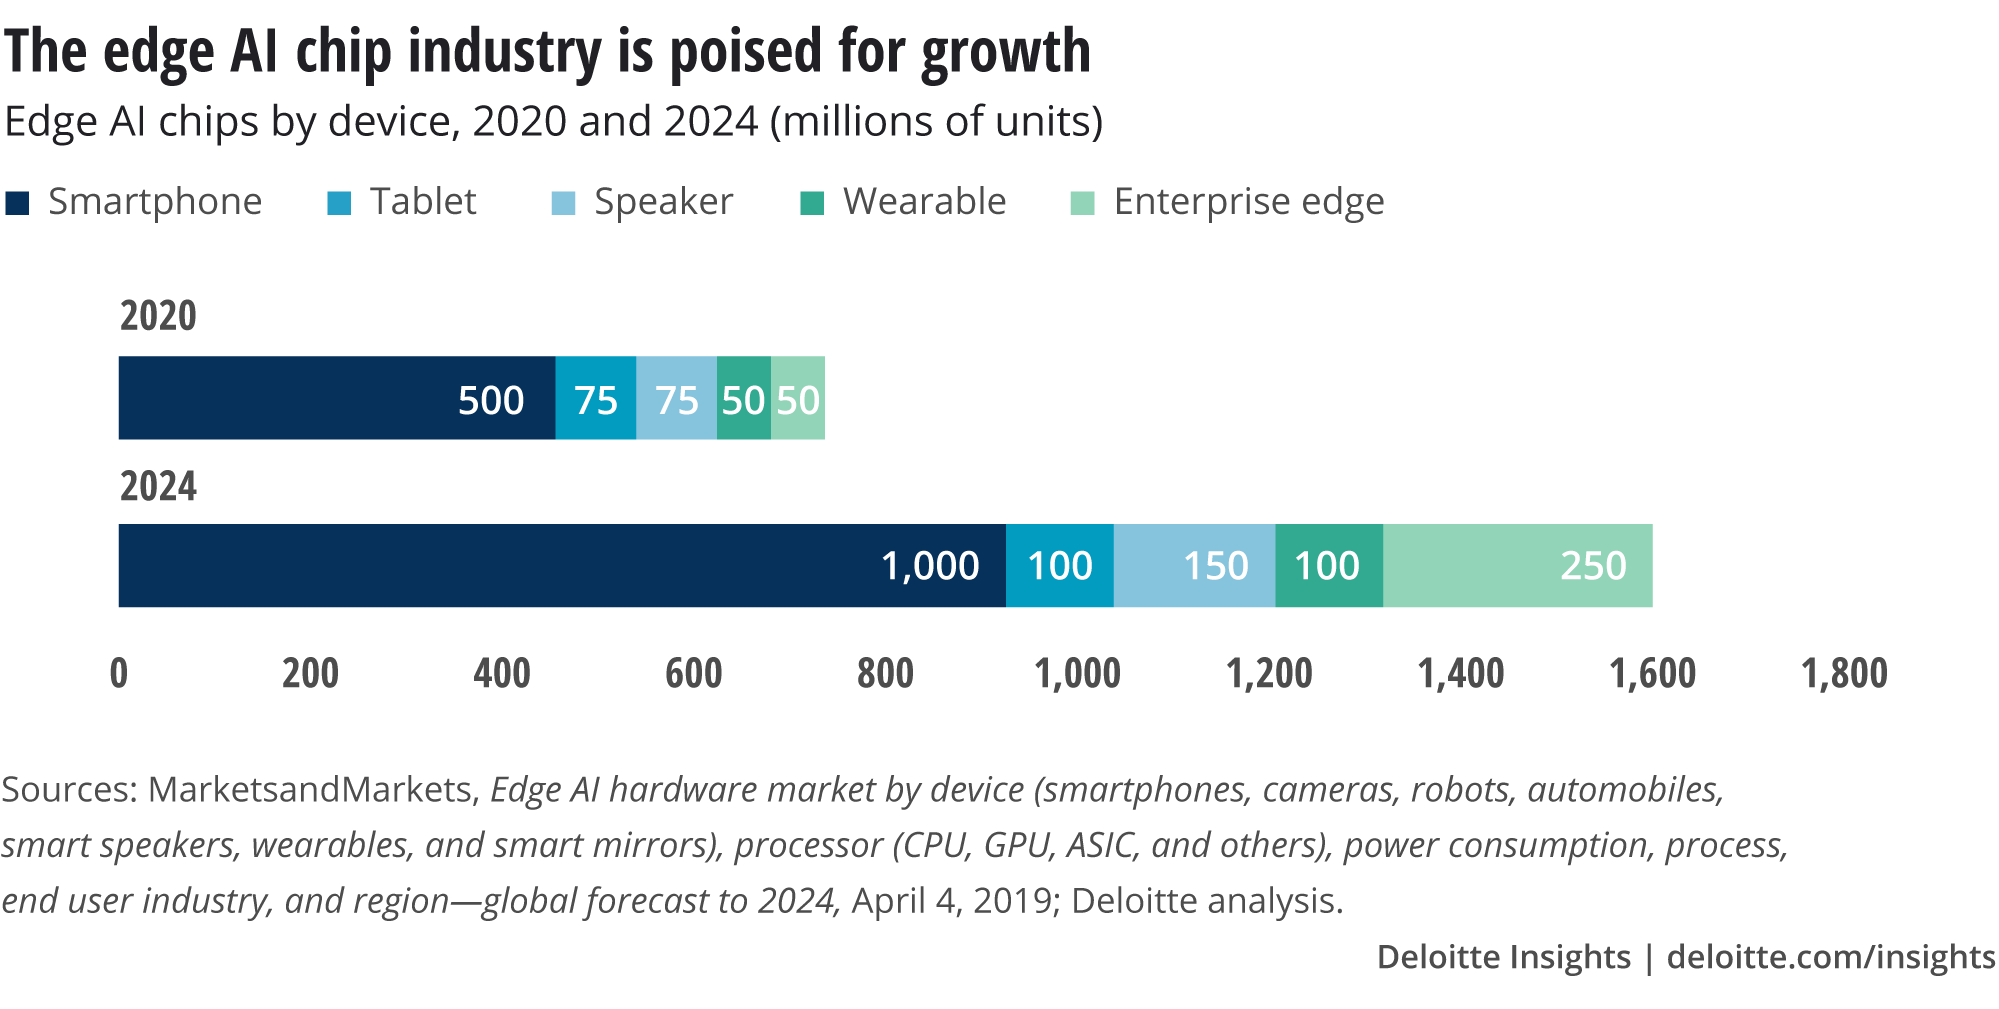
Figura 2: O mercado de chips Edge AI (Imagem: Deloitte Insights)
Atualmente, apenas os smartphones mais caros — aqueles no terço superior do espectro de preço — tendem a apresentar chips edge-AI, ainda que o custo incremental seja mínimo.
Examinando die shots de silício da Samsung, Apple e Huawei, podemos aproximar a parcela de um SoC dedicada a IA. O Exynos 9820 da Samsung, por exemplo, dedica aproximadamente 5% de sua área de die a um NPU. Com custo total de SoC de cerca de US$ 70,50, a porção de IA representa aproximadamente 5% desse custo, ou cerca de US$ 3,50 por chip.
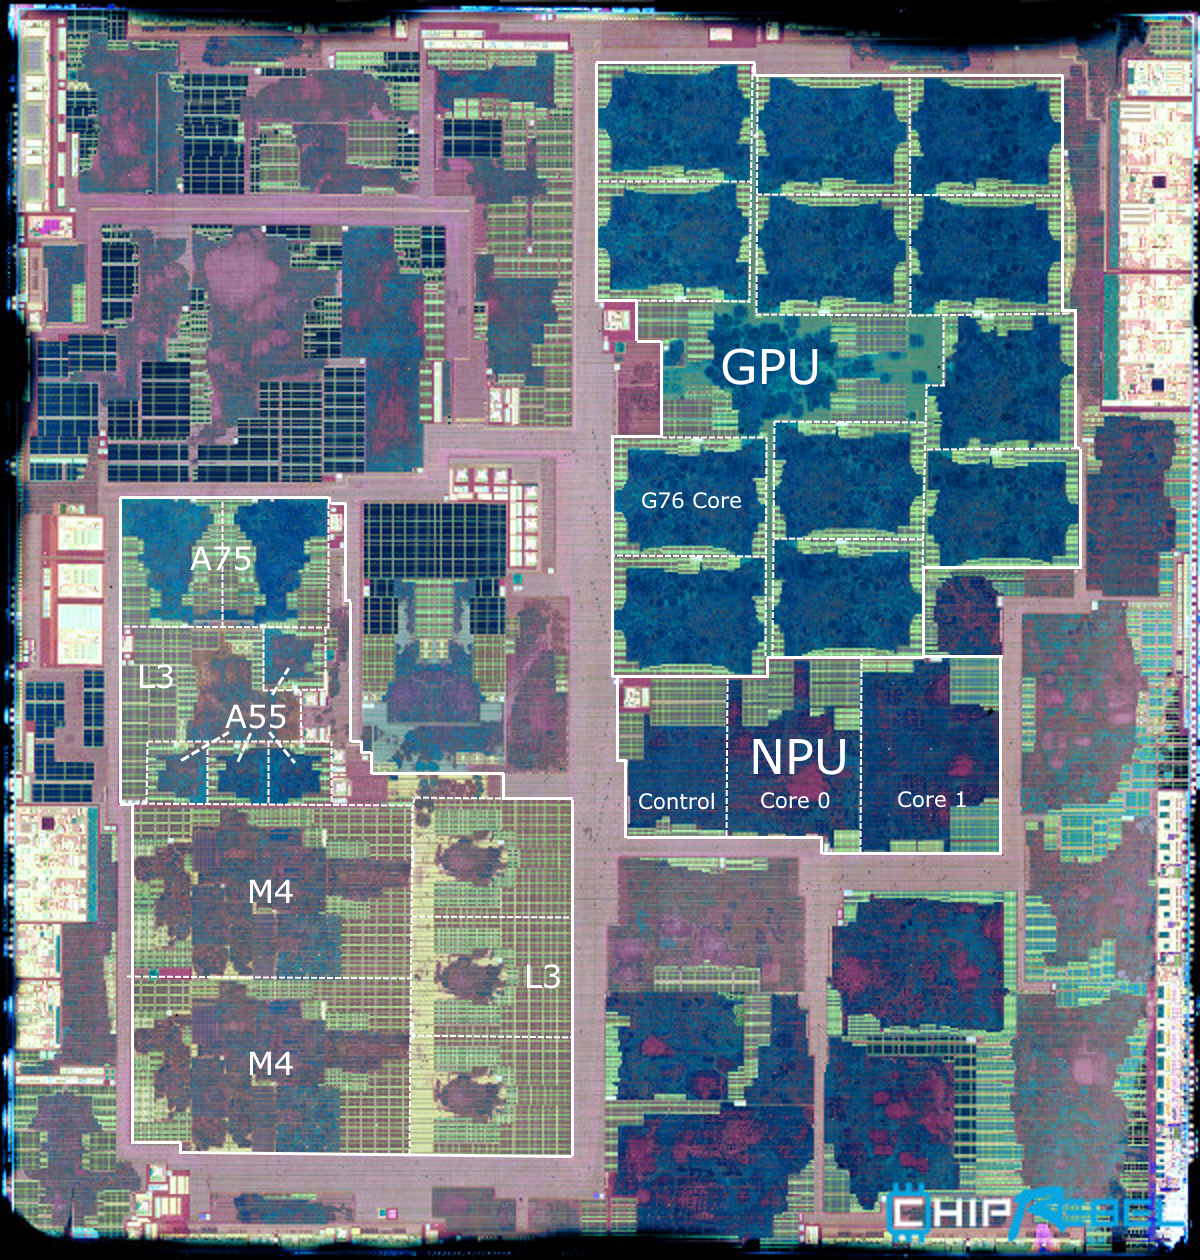
Figura 3: Die shot do Exynos 9820 da Samsung mostrando ~5% área de IA (Imagem: ChipRebel, Anotação: AnandTech)
O A12 Bionic da Apple aloca cerca de 7% de seu die para machine-learning, traduzindo-se em custo estimado de US$ 5,10. O Kirin 970 da Huawei dedica 2,1% de sua área ao NPU, sugerindo custo entre US$ 1,10 e US$ 1,42, dependendo se área ou contagem de transistores é usada como métrica.
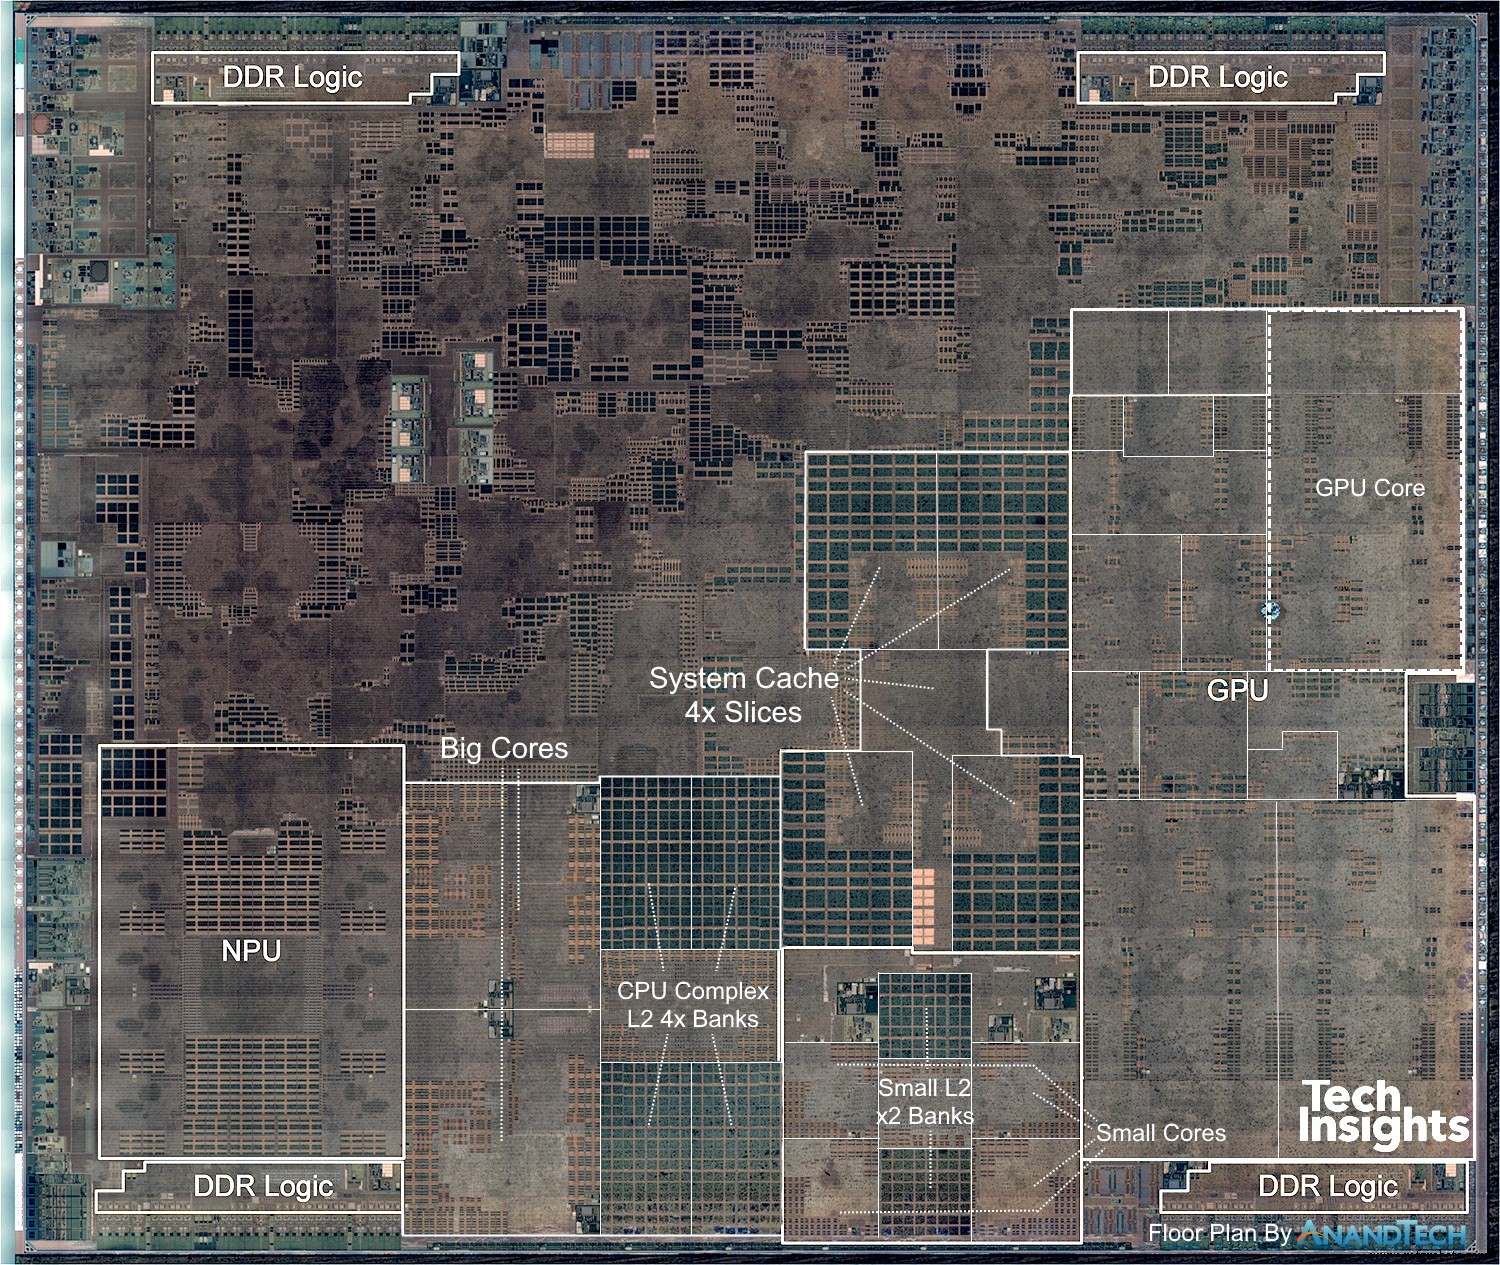
Figura 4: A12 Bionic da Apple dedica ~7% de seu die a machine-learning (Imagem: TechInsights / AnandTech)
Mesmo com ampla faixa de custo, média de US$ 3,50 por NPU é estimativa razoável. Multiplicada por meio bilhão de smartphones — mais tablets, speakers e wearables — o volume de mercado é substancial. Importante, adicionar custo de fabricação de $1 tipicamente se traduz em aumento de preço de $2 para consumidores, permitindo NPUs edge-AI aparecerem em phones a partir de US$ 250 sem impacto significativo de margem.
Sourcing de chips IA: in-house ou third-party?
Fabricantes de dispositivos escolhem estratégias de sourcing baseadas em tier de produto e geografia. Empresas como Qualcomm e MediaTek fornecem SoCs para muitos fabricantes, capturando aproximadamente 60% do mercado de SoC smartphone em 2018. Suas linhas high-end — Snapdragon 845, 855 e Helio P60 da MediaTek — usualmente incorporam capacidades edge-AI.
A Apple, por contraste, desenha seus próprios SoCs (A11–A13 Bionic) e incorpora IA throughout. Samsung e Huawei adotam modelo híbrido, comprando alguns SoCs de terceiros enquanto implantam seus próprios chips Exynos e Kirin para dispositivos de tier superior.
Mais de 50 empresas de aceleradores IA disputando edge AI em enterprise e indústria
Enquanto chips smartphone-grade performam bem para uso consumidor, muitas aplicações enterprise e industriais requerem soluções mais focadas e energeticamente eficientes. Um NPU que ocupa apenas a porção de IA de um SoC usa 95% menos energia e é significativamente mais barato que o SoC completo.
Hoje, mais de 50 firmas estão desenvolvendo aceleradores edge-AI standalone. Em 2019, desenvolvedores podiam comprar chips únicos por aproximadamente US$ 80 cada. Em volume, fabricantes podem adquiri-los por tão pouco quanto US$ 1 a alguns dólares. Usando o NPU smartphone como proxy, assumiremos custo médio de US$ 3,50.
Chips standalone não são apenas baratos mas também pequenos e low-power, consumindo entre 1 e 10 W. Em contraste, um cluster de 16-GPU data-center custa US$ 400k, pesa 350 lb e consome 10 kW.
Edge AI capacita empresas a processar dados localmente, reduzindo necessidade de transferir vastos datasets para a nuvem, cortando custos, simplificando arquitetura e mitigando riscos de segurança.
Segurança e privacidade de dados
Processamento local minimiza exposição a ameaças cibernéticas e escrutínio regulatório. Por exemplo, câmeras inteligentes podem analisar footage on-device, enviando apenas segmentos relevantes para a nuvem, enquanto smart speakers podem refinar detecção de wake-word para reduzir captura desnecessária de áudio.
Baixa conectividade
Dispositivos que operam em ambientes network-poor — como drones autônomos — beneficiam-se de IA on-device, permitindo tomada de decisão em tempo real sem depender de conectividade.
Volumes massivos de dados
Implantações IoT podem gerar terabytes de dados diariamente. Edge AI pode filtrar e pré-processar estes dados, transmitindo apenas insights acionáveis, reduzindo assim custos de armazenamento e largura de banda.
Restrições de energia
Aceleradores low-power permitem dispositivos de bateria pequena, como inaladores que analisam padrões de uso localmente e enviam métricas concisas a um smartphone. Esforços como TensorFlow Lite for microcontrollers do Google empurram deep learning para microcontroladores, habilitando "tiny machine learning".
Requisitos de baixa latência
Inferência on-device elimina latência round-trip para data centers, que pode ser crítica para veículos autônomos, robótica e outras aplicações safety-critical.
Conclusão: edge AI será vital para aplicações data-heavy
Consumidores beneficiar-se-ão de recursos como desbloqueio seguro de dispositivo, assistentes de voz offline e fotografia high-quality sem conectividade constante. Para empresas, edge AI pode desbloquear novos modelos de negócio, melhorar eficiência operacional e transformar indústrias como manufatura, logística, agricultura e energia ao permitir analytics em tempo real on-device.
Duncan Stewart e Jeff Loucks estão no Center for Technology, Media and Telecommunications da Deloitte. Este artigo baseia-se em artigo originalmente publicado pela Deloitte para seu relatório TMT Predictions 2020.
Integrado
- Ferro vs. Aço: Principais Diferenças Explicadas
- Fresamento vs Retificação: Diferenças Principais Explicadas
- Re-Plataformação na Nuvem: O Que É e Como Impulsiona Migração Eficiente
- Aproveitando Dados na Internet da Confiabilidade: Estratégias para Gestão Eficaz
- O que é Economia Circular? Insights de Empresas Líderes de Plásticos
- Motores DC vs. AC: Diferenças-Chave e Como Escolher o Ideal para Sua Aplicação
- Principais Tendências da Manufatura: Como Carros Conectados Estão Moldando o Futuro
- O Processo de Manufatura Moderno: Técnicas-Chave e Inovações
- Entendendo a Indústria Gráfica: Papéis-Chave e Serviços
- Indústria de Tintas e Revestimentos: Principais Participantes e Produtos