



A Impressão 3D Está Entrando no Platô de Produtividade?
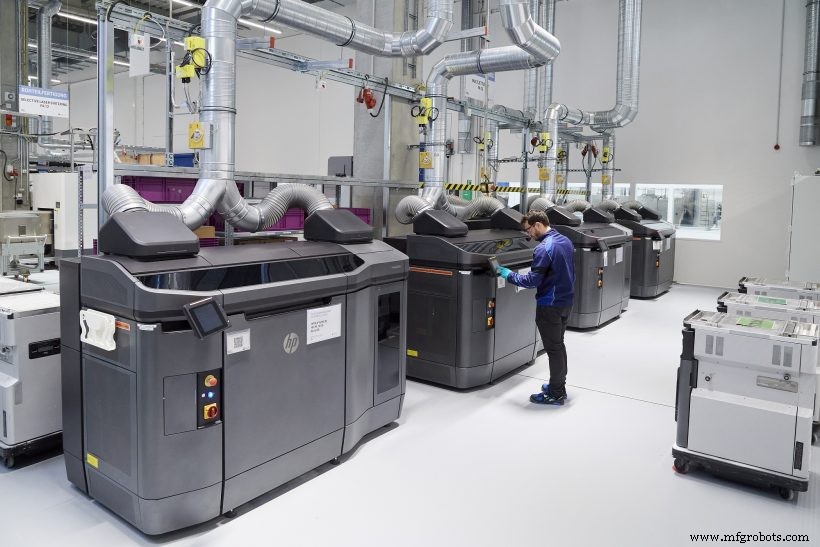
[Crédito da imagem: BMW Group]
Entendendo o Ciclo de Hype da Gartner e a Posição da Impressão 3D
O Ciclo de Hype da Gartner visualiza o ciclo de vida de tecnologias emergentes, com o "Platô de Produtividade" marcando o ponto em que a adoção generalizada e lucrativa começa. Onde a impressão 3D se situa nesse gráfico? Em outras palavras, a tecnologia atingiu a maturidade?
O cenário de manufatura aditiva (AM) abrange vários segmentos, cada um em um nível de maturidade diferente. No entanto, indicadores-chave revelam que a indústria está avançando firmemente rumo a um estado maduro. Abaixo examinamos as tendências mais reveladoras e destacamos os três setores que já estão se aproximando da adoção mainstream.
Um Ecossistema de Impressão 3D Amadurecendo
Múltiplos sinais sugerem que a indústria está progredindo rumo à maturidade. Analisamos a crescente atividade de M&A, casos de uso em expansão impulsionados por avanços tecnológicos e o impulso por integração e interoperabilidade mais profundas.
A Onda de Consolidação
Novas indústrias tipicamente se fragmentam antes de consolidar. O framework da Curva de Consolidação descreve quatro estágios — Abertura, Escala, Foco, Equilíbrio & Aliança — que a maioria dos setores segue.
Traçando a jornada da impressão 3D: a tecnologia estreou nos anos 1980 e permaneceu no estágio de Abertura até o final dos anos 2000, quando pioneiros como Stratasys, 3D Systems e Materialise estabeleceram presença global e ergueram barreiras de entrada significativas. O início dos anos 2010 trouxe a fase de Escala, caracterizada por crescimento exponencial, surgimento de players como MakerBot, 3DHubs e Formlabs, e onda de aquisições lideradas por Stratasys e 3D Systems.
Simultaneamente, o hype atingiu o pico e depois diminuiu por volta de 2015, esfriando o entusiasmo do consumidor. O declínio do hype esclareceu que a impressão 3D não é uma novidade, mas uma tecnologia de manufatura robusta com vasto potencial industrial.
Enquanto a impressão 3D voltada ao consumidor desacelerou, a AM industrial acelerou. Nos anos 2020, observamos uma mudança do segundo estágio de Escala para Foco, evidente na onda de grandes acordos de M&A nos últimos 12 meses. Transações notáveis incluem:
- Stratasys adquirindo Origin
- Stratasys adquirindo RPS
- Desktop Metal adquirindo EnvisionTEC
- DSM adquirindo partes do portfólio de impressão 3D da Clariant
- Covestro adquirindo DSM Resins & Functional Materials, incluindo DSM Additive Manufacturing
- Protolabs adquirindo 3DHubs
- Grupo BEAMIT adquirindo 3T Additive Manufacturing
- Nikon comprando participação majoritária na Morf3D
Principais impulsionadores por trás desse aumento:
- Fabricantes expandindo seu alcance (ex.: Nikon & Morf3D)
- Empresas de AM fortalecendo sua posição na cadeia de valor (ex.: Desktop Metal & EnvisionTEC)
- Fabricantes de equipamentos integrando tecnologias inovadoras (ex.: Stratasys & Origin)
A indústria permanece a alguns anos da fase final de Equilíbrio & Aliança, onde poucos gigantes dominam 70-90% do mercado. Os anos 2020 serão definidos por megadeals remodelando o cenário global de impressão 3D.
Da Prototipagem à Produção de Peças Finais
Inicialmente celebrada para prototipagem rápida, a impressão 3D é agora cada vez mais usada para produzir peças funcionais de uso final. Pesquisas ilustram essa mudança: o Índice de Sentimento de Impressão 3D 2021 da Ultimaker notou queda de 7% no uso para prototipagem e aumento de 5% em aplicações de uso final em relação a 2019. As Tendências de Tecnologia de Impressão 3D 2021 da Jabil ecoaram esses achados, com 55% das empresas pesquisadas implantando pelo menos um quarto de sua capacidade de AM para peças funcionais — salto significativo em relação a 2019.
Esses dados confirmam que a AM está transitando de ferramenta de nicho para tecnologia industrial mainstream, sinalizando maturidade inicial.
Impressão de Alta Velocidade e Materiais Expandidos
Aplicações funcionais exigem processos mais rápidos e materiais certificados. Historicamente, a maioria das técnicas de AM era lenta e carecia de materiais de grau de produção. Para competir com a manufatura tradicional, players da indústria introduziram jateamento de ligante de alta velocidade, fusão de leito de pó multi-laser (PBF) para metais e fotopolimerização em cuba para plásticos. Concurrentemente, fornecedores de materiais focam em ligas e compósitos de alto desempenho.
Esses avanços impulsionam adoção em setores anteriormente hesitantes em usar AM para peças de produção.
Leia também: Impressão 3D de Compósitos: Tecnologia Emergente com Futuro Promissor
Construindo um Ecossistema Aditivo Integrado
Maturidade real para AM requer quebrar silos entre design, produção e cadeia de suprimentos. Embora hardware e materiais permaneçam centrais, há ênfase crescente em automação — da otimização topológica no design ao streamlining pós-produção. Sistemas de execução de manufatura aditiva (MES) agora automatizam manuseio de pedidos e agendamento, aumentando eficiência.
Leitura adicional: Resolvendo desafios da manufatura aditiva com MES
Fabricantes de hardware também estão abrindo suas plataformas para integração de terceiros, permitindo um ecossistema conectado que suporta interoperabilidade e escalabilidade.
Quais Segmentos de Impressão 3D Alcançaram o Platô de Produtividade?
Embora a indústria como um todo esteja amadurecendo, o progresso varia entre segmentos. Algumas áreas, como tecidos humanos impressos em 3D, permanecem embrionárias, enquanto a impressão baseada em polímeros está se aproximando da maturidade. Abaixo exploramos os segmentos que se movem rumo ao platô de produtividade e as forças que os impulsionam.
Prestadores de Serviços de Impressão 3D
Principais métricas da indústria:
- O Relatório Wohlers 2021 reporta $5 bilhões em receita para prestadores de serviços em 2020.
- Relatório EY 2019 coloca prestadores de serviços em 34% do mercado global de AM.
- Tendências 2021 da Jabil indicam 45% das empresas terceirizam trabalhos de impressão 3D.
Apesar de queda em 2020, o setor de serviços cresceu. Muitas empresas encontram a AM primeiro através de prestadores de serviços, especialmente em meio a disrupções de cadeia de suprimentos que destacam a resiliência da AM. A concorrência se intensifica à medida que fabricantes de hardware lançam linhas de serviço e o modelo "Manufacturing-as-a-Service" se consolida em marketplaces de plataforma única.
Sucesso nessa arena lotada depende de inovação contínua, diversificação de serviços, padronização de processos e automação, aliadas à expansão para novos mercados.
Impressão 3D Odontológica
AM de polímero de alta velocidade acelerou crescimento em aplicações odontológicas. SmarTech estima que o mercado odontológico e médico de AM excede $3 bilhões. Odontologia digital — integrando escaneamento intraoral, CAD/CAM e impressão 3D — é agora mainstream. Aplicações variam de guias cirúrgicos a alinhadores transparentes, este último sendo o caso de uso de maior volume globalmente.
A impressão 3D permite produção rápida de alinhadores específicos para paciente a partir de escaneamentos digitais, superando a manufatura tradicional em velocidade e custo. Mais de 70% dos laboratórios odontológicos dos EUA devem possuir tecnologia de impressão 3D até o final de 2021, impulsionando a indústria rumo a uma avaliação de $9,2 bilhões nos próximos cinco a sete anos.
Fusão de Leito de Pó Metálico
PBF metálico permanece a tecnologia de AM mais madura. Na última década, fabricantes refinaram automação e integração, produzindo sistemas modulares de alta automação que reduzem trabalho manual.
PBF a laser agora impulsiona componentes aeroespaciais críticos, como peças de motor, demonstrando a capacidade da tecnologia de produzir geometrias complexas com desperdício mínimo. Embora o processo seja capaz de entregar peças funcionais de forma confiável, a produção final frequentemente requer ajuste fino e validação.
Ganhos futuros em facilidade de uso e confiabilidade virão de avanços em software e fluxos de trabalho simplificados. Por exemplo, o sistema Intelligent Fusion da VELO3D entrega peças com menos suportes, acabamento superficial superior e maiores taxas de sucesso, aumentando a confiabilidade geral.
PBF metálico detém a maior base instalada entre tecnologias de AM metálica e comanda a maior fatia de mercado. O uso de metal em impressão 3D cresceu 20% desde 2019, superando o crescimento de 12% em polímeros — indicador claro de confiança crescente na maturidade da AM metálica.
Impressão 3D Industrial: Uma Década de Crescimento Sustentado
A indústria entrou em uma nova fase de crescimento, impulsionada por empresas respondendo a restrições de cadeia de suprimentos e manufatura. Esse momentum abrange todos os segmentos de AM, não apenas os destacados anteriormente.
Progresso tecnológico acelerado nos move firmemente rumo à manufatura digital distribuída — uma visão longamente em desenvolvimento e agora materializando-se à medida que o ecossistema de AM se coalesce.
Como a manufatura evoluirá quando a AM amadurecer totalmente? A resposta está surgindo rápido.
Descubra como você pode estabelecer a base que acelerará a mudança para a manufatura aditiva distribuída em nosso whitepaper gratuito.
impressao 3D
- As Três Etapas Essenciais da Impressão 3D: Do Design CAD ao Acabamento Final
- Por Que a Impressão 3D Está em Expansão: Principais Fatores e Perspectivas Futuras
- 6 Estratégias Comprovadas para Reduzir Custos de Impressão 3D
- Maximizando Eficiência: Como Nesting Impulsiona Desempenho da Impressão 3D de Polímeros
- Produção Interna: A Fuse 1 Constrói Suas Próprias Peças
- Imprimindo o Futuro: Eletrônica Flexível Alimentando a Internet das Coisas
- COVID-19 Destaca o Papel Crucial da Impressão 3D na Saúde
- Guia Definitivo de Impressão 3D: Do Básico às Técnicas Avançadas
- Como a Impressão 3D Transformará a Manufatura na Próxima Década
- Como a Impressão 3D Está Revolucionando a Manufatura Moderna