



Adoção da Impressão 3D pela Indústria: Panorama de Maturidade
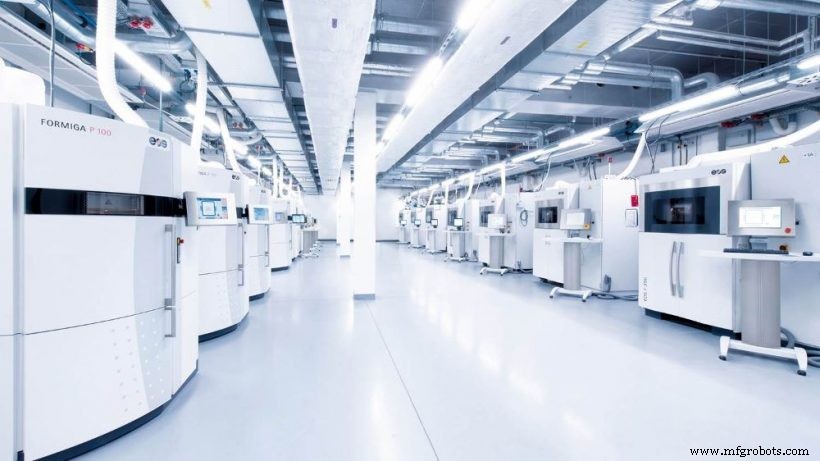
Crédito da imagem: EOS
A impressão 3D já impulsiona prototipagem, desenvolvimento de produto e produção em setores — de aeroespacial a construção — conduzindo transformação digital com lead times menores, liberdade de design e manufatura sob demanda.
Adoção por Setores
Nosso Mapa de Maturidade posiciona oito setores-chave em quatro estágios: Inicial, Adolescente, Mainstream Inicial e Maduro. Veja o infográfico.
Estágios definidos:
- Inicial – Pilotos exploratórios, casos reais limitados.
- Adolescente – Uso crescente em prototipagem, estudos de caso emergentes.
- Mainstream Inicial – Ferramentas, protótipos funcionais, algumas peças de uso final; boas práticas surgindo.
- Maduro – Comprovado, padronizado, manufatura escalável across setores.
Aeroespacial
Estágio: Mainstream Inicial
Em 2020, aeroespacial detinha 16,8% do mercado de AM de US$ 10,4 bi, impulsionando rápido desenvolvimento de normas. Players-chave — GE, Airbus, Boeing, Safran, GKN — implantam impressão 3D de metal para ferramentas e peças de uso final. O 777X da Boeing incorporou seis componentes impressos do motor GE9X, incluindo bicos de combustível e trocadores de calor. Padronização liderada por Boeing/Oerlikon (titânio) e SAE International (quatro normas em 2020). CAGR projetado 17,5–20,2% em cinco anos.
Médico
Estágio: Mainstream Inicial
Mercado de US$ 1,25 bi em 2022, projetado US$ 6,08 bi em 2027 (SmarTech). Ortopedia, cirurgia personalizada e dispositivos médicos dominam. Para 2021, >1 bi de implantes metálicos esperados. Aplicações odontológicas — alinhadores transparentes — expandem, com Invisalign e SmileDirectClub usando SLA e HP Jet Fusion 4210 para produção em massa. Alinhamento regulatório permanece habilitador crítico.
Automotivo
Estágio: Mainstream Inicial
Impressão 3D migrou de prototipagem para peças seriadas e customizadas, especialmente em automobilismo e veículos de luxo. Ford colabora com Carbon para peças de reposição de uso final; BMW imprimiu seu milionésimo componente (guia de vidro) via HP Multi-Jet Fusion. Metal Binder Jetting (HP Metal Jet) mira produção em massa de peças estruturais em 2–3 anos.
Eletrônicos
Estágio: Adolescente
Prototipagem rápida de placas e antenas é comum; produção em alto volume permanece distante. Líderes — Optomec, Nano Dimension — desenvolvem componentes eletrônicos funcionais. Escalabilidade, bibliotecas de materiais e ferramentas de design são os próximos obstáculos à adoção mainstream.
Construção
Estágio: Inicial
Extrusão de concreto, impressão de moldes, estruturas metálicas de grande escala e modelos arquitetônicos são aplicações emergentes. Mercado global de impressão 3D de concreto projetado em US$ 57,89 mi até 2024. Dubai visa 25% de projetos impressos em 3D em seis anos. Uso atual foca em moldes e componentes de fachada, com projetos como edifício de 42 andares em NYC demonstrando produção rápida de moldes via BAAM.
Óleo & Gás
Estágio: Inicial
BP cita impressão 3D entre top 6 tecnologias do setor, oferecendo custo, lead time e flexibilidade de cadeia de suprimentos. Adoção atrasa por dependência de fornecedores consolidados, mas GE e Siemens Oil & Gas já imprimem peças de turbomaquinaria. Processos metálicos (SLM, EBM, DED) são mais relevantes; DED também permite reparo. Fórum Econômico Mundial estima US$ 30 bi de valor com adoção inicial. Normas e QA setoriais em desenvolvimento via colaborações como NTU–DNL GL.
Bens Industriais
Estágio: Mainstream Inicial
Fabricantes como CNH Industrial usam impressão 3D para peças de reposição e ferramentas, migrando de plástico para metal. Empresas como Caterpillar e Siemens Mobility também adotam componentes impressos. Impressoras 3D de areia criam moldes para equipamentos pesados, reduzindo lead times e erros.
Bens de Consumo
Estágio: Adolescente
Prototipagem rápida domina, mas produção de uso final mostra promessa em calçados, óculos, joias e bikes. Marcas (adidas, Nike, Mykita) usam SLS, SLA e DLS para produtos customizados. Volumes de produção ainda baixos; escalabilidade ditará adoção futura.
Conclusão Estratégica
Setores de alto valor e baixo volume (aeroespacial, médico) lideram adoção, enquanto indústrias de produção em massa enfrentam barreiras de custo e padronização. Para ter sucesso, empresas devem alinhar-se a normas emergentes, investir em hardware escalável e integrar fluxos de trabalho digitais além da prototipagem.
Recursos da Indústria
Para insights mais profundos, consulte o infográfico completo e estudos de caso vinculados ao longo do artigo.
impressao 3D
- Revolucionando a Saúde: Como a Impressão 3D Transforma a Medicina
- Impressão 3D: Pilar da Indústria 4.0
- Como a Impressão 3D Está Revolucionando a Defesa — Benefícios, Desafios e Aplicações Futuras
- Como a Impressão 3D Está Revolucionando a Produção Automotiva — Insights 2021
- Como a Impressão 3D Revoluciona a Gestão de Peças de Reposição — Atualização 2021
- Avaliar a Maturidade das Tecnologias de Impressão 3D de Metal
- MA pelo Mundo: Maturidade e Crescimento Rápido da Impressão 3D na Ásia-Pacífico
- Como a Impressão 3D Está Combatendo Escassez de Suprimentos na COVID‑19
- Sua Estratégia de Gestão de Risco de Commodities é Madura o Suficiente?
- Revolucionando a Produção de Moldes: Impressão 3D na Indústria de Fabricação de Moldes