



13 Principais Empresas de Semicondutores dos EUA em 2026
Os Estados Unidos dominam o ecossistema global de semicondutores, não apenas pela produção de chips, mas por controlar os componentes mais críticos da cadeia de suprimentos. De arquiteturas de chips pioneiras a ferramentas de software de ponta e computação de alto desempenho, empresas dos EUA geram mais de 500 bilhões de dólares em receita anual — mais da metade dos ganhos mundiais de semicondutores.
Este guia detalha as 13 empresas de semicondutores dos EUA mais influentes, detalhando seus modelos de negócio, tecnologias carro-chefe, posições de mercado e métricas-chave de desempenho. Seja alimentando IA, eletrônicos de consumo ou a próxima onda de computação, estas firmas estão moldando o futuro da indústria.
Você sabia? O CHIPS and Science Act de 2022 aloca 52,7 bilhões de dólares para fortalecer manufatura e pesquisa de semicondutores nos EUA — 39 bilhões para fabs e 11 bilhões para P&D e desenvolvimento de força de trabalho. [1]
13. NXP Semiconductors: Líder em Chips Automotivos
Fundada 2006
Produtos Principais: ADAS, RF, soluções de comunicação sem fio
Receita Anual: $12,61 bilhões
Vantagem Competitiva: Chips NFC e de segurança embarcada
Originada de um spin-off da Philips, a NXP destaca-se em soluções automotivas, industriais e de conectividade segura. Seus chips são integrais a ADAS, infotainment, controle de trem de força e rede veicular, enquanto a tecnologia NFC alimenta pagamentos sem contato e dispositivos IoT.
Insight Principal: Em 2026, a NXP lançou o processador de super-integração S32N7 para acelerar digitalização veicular.
12. Marvell Technology: Inovadora em Infraestrutura de Dados
Fundada 1995
Produtos Principais: ASICs, chips de rede, controladores de armazenamento
Receita Anual: $8,19 bilhões+
Vantagem Competitiva: Liderança em silício de IA personalizado
A Marvell impulsiona infraestrutura e conectividade de dados — permitindo movimento, armazenamento e processamento eficiente de dados em cargas de trabalho de nuvem, 5G e IA. Seus chips sustentam grandes provedores de nuvem e data centers hyperscale.
Investindo em redes ópticas de 800G e 1,6T e interconexões de cluster de IA, a demanda de IA da Marvell tornou-se seu principal motor de crescimento.
Insight Principal: Receita FY 2026 atingiu $8,19 bilhões, impulsionada por demanda centrada em IA. [2]
11. Analog Devices: Especialista em Processamento de Sinais
Fundada 1965
Produtos Principais: ICs analógicos, semicondutores de sinal misto
Receita Anual: $11 bilhões+
Vantagem Competitiva: Foco industrial e automotivo
A Analog Devices traduz sinais do mundo real em dados digitais, tornando seus chips indispensáveis para aplicações de precisão e baixa potência em mercados industriais, automotivos, comunicações e saúde.
Seu modelo de negócio resiliente — ciclos de vida longos de produtos e demanda recorrente — mantém receita estável em mercados cíclicos.
Eletrificação, infraestrutura habilitada por IA e energia renovável estão impulsionando crescimento.
Insight Principal: 45% da receita vem de industrial, 30% de automotivo, e 13% cada de consumo e comunicações. [4]
10. KLA Corporation: Autoridade de Controle de Qualidade de Chips
Fundada 1975
Produtos Principais: Inspeção de wafer, ferramentas de metrologia
Receita Anual: $13 bilhões+
Vantagem Competitiva: Dominância em controle de processo e inspeção
A KLA entrega sistemas de inspeção e metrologia de precisão que garantem chips livres de defeitos. Óptica avançada, algoritmos de IA e metrologia de alta precisão detectam defeitos em escala quase atômica críticos para nós complexos.
Com complexidade de processo crescente, sistemas da KLA tornam-se ainda mais essenciais, impulsionando otimização de rendimento e alto investimento em manufatura.
Insight Principal: Fluxos de receita incluem contratos de serviço, upgrades de software e analytics de dados, garantindo fluxo de caixa resiliente mesmo durante quedas.
9. Lam Research: Especialista em Fabricação de Precisão
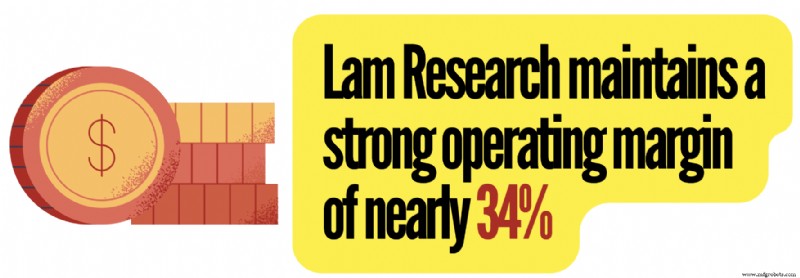
Fundada 1980
Produtos Principais: Sistemas de gravação, equipamentos de deposição
Receita Anual: $21,6 bilhões+
Vantagem Competitiva: Dominância em gravação a plasma
A Lam Research fornece tecnologias de gravação, deposição e limpeza de wafer essenciais para construir transistores ultra-pequenos. À medida que nós encolhem abaixo de 5nm, demandas de precisão crescem, impulsionando maior demanda pelos sistemas avançados da Lam.
Insight Principal: Seus sistemas também são cruciais para memória 3D NAND, suportando mais de 200 camadas empilhadas.
8. Applied Materials: Motor por Trás da Manufatura de Chips
Fundada 1967
Produtos Principais: Ferramentas de manufatura de semicondutores, sistemas de deposição
Receita Anual: $28,3 bilhões+
Vantagem Competitiva: Altos custos de troca
A Applied Materials constrói os equipamentos avançados que alimentam fabs mundialmente — representando as ferramentas que permitem toda a cadeia de produção de chips.
Financeiramente, reporta $28,36 bilhões em receita e $7,83 bilhões em lucro líquido, com margem bruta de 49% refletindo o alto valor de suas ferramentas especializadas.
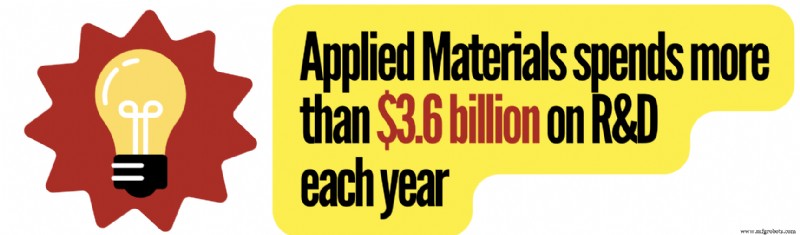
Insight Principal: Investindo pesadamente em transistores gate-all-around e escalonamento avançado de DRAM, a Applied detém 57.700 patentes, 45% das quais permanecem ativas. [6]
7. Micron Technology: O Motor de Memória
Fundada 1978
Produtos Principais: DRAM, NAND flash, memória de alta largura de banda
Receita Anual: $37,3 bilhões+
Vantagem Competitiva: Contratos de fornecimento de longo prazo
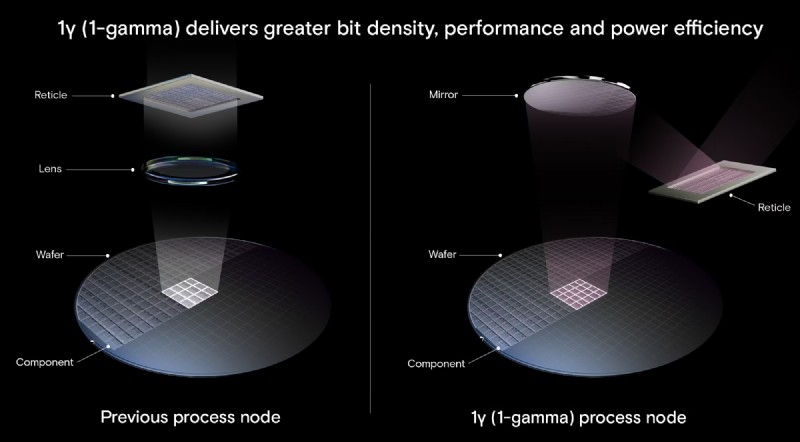
A Micron é o único grande fabricante dos EUA de memória DRAM e NAND. Cargas de trabalho de IA transformaram memória de commodity em driver estratégico, aumentando demanda por memória de alta largura de banda e DRAM de grande capacidade.
DRAM 1-gama e 3D NAND de 200 camadas da Micron estão na vanguarda deste aumento.
Insight Principal: 77% da receita vem de DRAM, 23% de NAND flash. [7]
6. Texas Instruments: Líder Silencioso da Eletrônica Cotidiana
Fundada 1930 (como Geophysical Service)
Produtos Principais: ICs analógicos, processadores embarcados
Receita Anual: $17,6 bilhões+
Vantagem Competitiva: Dominância em semicondutores analógicos
O segmento analógico da TI, avaliado em mais de $110 bilhões, espera crescer ~6% CAGR até 2034. Fornece dezenas de bilhões de dispositivos — smartphones, sistemas de energia, carros, robôs industriais — tornando-a a espinha dorsal da eletrônica moderna.
Ciclos de vida longos de produtos (10–20+ anos) produzem fluxos de receita previsíveis e estáveis.
Insight Principal: Margem bruta aproxima-se de 58%, com vendas analógicas constituindo mais de 80% da receita total.
5. Advanced Micro Devices: Redefinindo Computação de Alto Desempenho
Fundada 1969
Produtos Principais: Ryzen, EPYC, Radeon, Instinct AI accelerators
Receita Anual: $37,47 bilhões+
Vantagem Competitiva: Crescimento de data center com CPUs EPYC
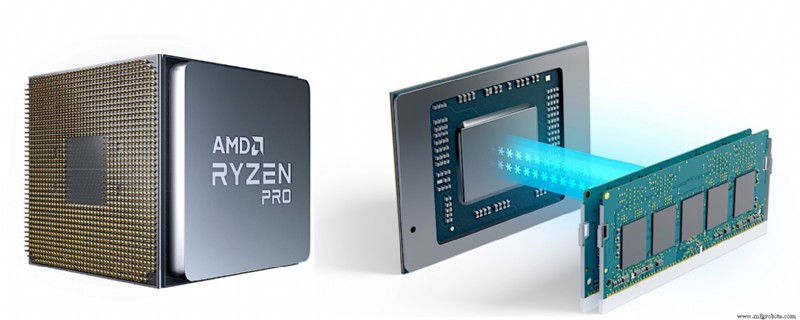
A AMD subiu de underdog a jogador principal em CPUs, GPUs e aceleradores de IA. Seus CPUs de servidor EPYC e GPUs Instinct são chave para cargas de trabalho de IA e data center.
Insight Principal: Segmento de data center FY 2026 cresceu 57% YoY, impulsionado por demanda EPYC e Instinct. [9]
4. Qualcomm: Rei da Conectividade Sem Fio
Fundada 1985
Produtos Principais: Snapdragon SoCs, modems 5G, sistemas RF
Receita Anual: $44,4 bilhões+
Vantagem Competitiva: Portfólio de patentes wireless incomparável
A Qualcomm alimenta o ecossistema global de smartphones com processadores Snapdragon, comandando ~25% de remessas de SoC e >70% em mercados Android high-end. Seu modelo híbrido — manufatura de chips e licenciamento de patentes — cria estrutura altamente lucrativa.
Além de telefones, a Qualcomm expande rapidamente em automotivo e IoT, gerando >$1 bilhão trimestral de automotivo e visando >20% crescimento anual.
3. Broadcom: Espinha Dorsal da Infraestrutura Global de Dados
Fundada 1961
Produtos Principais: Aceleradores de IA personalizados, chips de rede
Receita Anual: $68,2 bilhões+
Vantagem Competitiva: Liderança em chips de IA personalizados
A Broadcom destaca-se em rede, silício personalizado e software de infraestrutura. Seus chips de IA personalizados para Google, Meta e outros impulsionam desempenho sob medida em escala.
Receita FY 2025 subiu 24% YoY, gerando $26,9 bilhões em fluxo de caixa livre. 57% da receita é semicondutores; 43% vem de software de infraestrutura.
Receita de IA atingiu $20 bilhões em 2025, crescendo ~65% YoY. Broadcom projeta >$100 bilhões em receita de chips de IA até 2027, implantando 10 GW de aceleradores personalizados em seis grandes clientes. [10]
2. Intel: Gigante de Chips Legado Reinventando-se
Fundada 1968
Produtos Principais: CPUs, aceleradores de IA, FPGAs
Receita Anual: $52,8 bilhões+
Vantagem Competitiva: Manufatura integrada
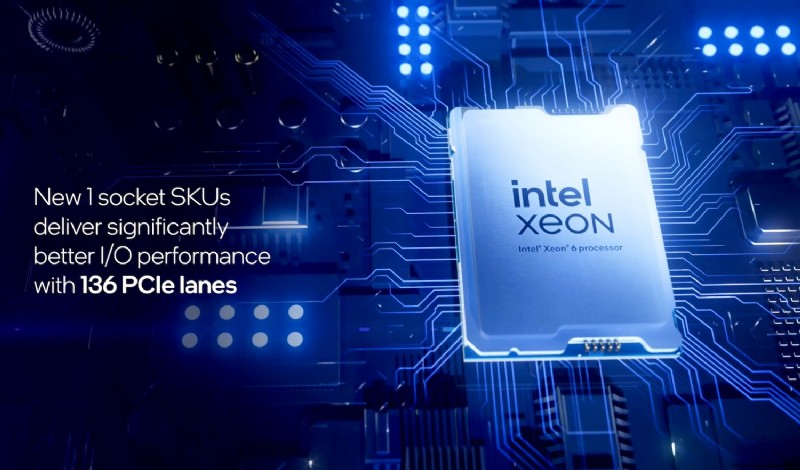
A Intel pioneirou a primeira CPU comercial e impulsionou a Lei de Moore por décadas. Permanece líder em CPUs de PC e servidor, fornecendo OEMs como Dell, HP e Lenovo.
Seu modelo IDM — projetando e manufaturando seus próprios chips — diferencia-a. Mudanças recentes focam em serviços de foundry (Intel Foundry) e nós avançados como Intel 18A, enquanto expande para IA e edge computing.
Insight Principal: Gasto anual de P&D atinge $13,8 bilhões; despesas de capital excedem $14,6 bilhões para reconstruir liderança em manufatura. [11]
1. NVIDIA: Centro da Revolução de IA
Fundada 1993
Produtos Principais: GPUs, sistemas de data center, plataformas de software de IA
Receita Anual: $215 bilhões+
Vantagem Competitiva: Ecossistema CUDA
A NVIDIA transformou-se de pioneira em gráficos de jogos para provedora dominante de computação de IA, alimentando ChatGPT, veículos autônomos, robótica e serviços em nuvem. Poderia acessar oportunidade cumulativa de receita de IA de até $1 trilhão.
Suas GPUs dominam 75% dos TOP 500 supercomputadores do mundo, ressaltando sua liderança em computação científica e empresarial.
CUDA, uma pilha de software proprietária, cria custos significativos de troca para desenvolvedores, cimentando a dominância de mercado da NVIDIA.
Insight Principal: NVIDIA controla ~92% do mercado de GPU discreta e ~80% do mercado de aceleradores de IA. [13]
Leia Mais
- 14 Principais Empresas Japonesas de Semicondutores
- 16 Principais Empresas Chinesas de Semicondutores
- 15 Processadores Quânticos Apresentando Novo Paradigma de Computação
Fontes Citadas e Referências Adicionais
- What the Chips and Science Act means for AI, Stanford University
- Marvell projects strong fiscal 2028 revenue on AI-driven data center boom, Reuters
- Analog Devices has the strongest growth outlook among DAO peers, Seeking Alpha
- Fourth quarter and fiscal 2025 financial results, Analog Devices
- Unlocking innovation while tackling availability & obsolescence, Converge
- Applied Materials' patents and statistics, GreyB
- AI memory is sold out, causing an unprecedented surge in prices, CNBC
- Analog semiconductor market innovations shaping next-gen technologies, Precedence Research
- AMD valuation premium looks different after the latest earnings beat, Investing.com
- Broadcom Inc. Q4 2025 earnings call highlights, Yahoo Finance
- The latest advancement in Intel Foundry process technology, Intel
- 23 Fastest supercomputers in the world, RankRed
- NVIDIA controls 92% of the GPU market, Carbon Credits
Tecnologia industrial
- Circuitos AC com Capacitores: Reatância Capacitiva, Defasagem e Comportamento de Potência
- Modernizando Cadeias de Suprimentos: Superando Barreiras Legadas para um Futuro Resiliente
- A Evolução dos Sistemas de Manutenção Preventiva no Software CMMS
- Demo Fácil de Levitação Magnética (Maglev) DIY — Projeto Elétrico Simples
- Criar Arquivo CAD para Peças Legadas: Guia Passo a Passo
- Recupere Caixa Oculto: Como Auditorias Direcionadas de Contas a Pagar Restauram Fundos
- Ferramentas Essenciais para Engenheiros de Confiabilidade: Insights de 7 Especialistas do Setor sobre Melhores Práticas e Recursos
- Estruturas de Aço Icônicas que Definem a Arquitetura Moderna
- Garantindo a Segurança de Motores Elétricos: Fases-Chave e Medidas de Proteção Essenciais
- 3 Estratégias Comprovadas para Projetar Produtos Duráveis e Resistentes ao Desgaste