



Adoção de IoT Industrial Acelera, Desbloqueando Novas Oportunidades
Crescimento após início lento, especialmente na Europa
Após início lento, notavelmente na Europa, o ritmo de adoção de redes industrial internet of things (IIoT) e do parente mais voltado ao consumidor, a IoT, acelerou. O panorama é mais brilhante — embora com obstáculos pelo caminho.
Empresas focadas em projetar e fabricar chips, chipsets e módulos ultra-baixa potência muito específicos para as redes estão se tornando muito mais positivas sobre as perspectivas, assim como algumas operadoras de rede celular.
E talvez o mais significativo, grandes organizações em numerosos setores amplamente diferentes, como utilities, agricultura, logística, telemedicina e transporte, estão passando de testes e qualificação da variedade de redes IIoT agora disponíveis para implementá-las.
Segundo relatório recente da operadora especialista em comunicações móveis e satélite Inmarsat, houve "um aumento rápido no nível de maturidade de organizações adotando a tecnologia desde o início da pandemia de Covid-19."
Inmarsat pesquisou 450 empresas "globais" em variedade de setores industriais no início deste ano, e 77% indicaram que implantaram pelo menos um projeto IoT ou IIoT, com pouco mais de 40% destes tendo alcançado isso nos últimos 12 meses.
Os 23% restantes ainda não implantaram nenhum projeto, mas indicaram que tais redes estão em seu roadmap ou que iniciaram testes.
"Embora nossas descobertas apontem para IoT impulsionando elevações significativas em eficiência, sustentabilidade e segurança em cadeias de suprimentos globais, há áreas onde organizações podem fazer melhorias", disse Mike Carter, presidente das operações Enterprise da Inmarsat, comentando a resposta. "Conectividade, gestão de dados, escassez de habilidades, ameaças de segurança e níveis de investimento permanecem desafios conforme a produção mundial e cadeias de suprimentos se tornam cada vez mais digitalizadas e entrelaçadas."
No início deste ano, a Inmarsat surpreendeu muitos ao anunciar que lançaria rede narrowband global (NB-IoT) para conectividade IoT, visando setores marítimo, aviação e governamental. Batizada de Elera, a rede está programada para lançamento no próximo ano e implanta espectro L-band para vários usos terrestres e satelitais.
Isso veio logo após a notícia de que o operador de satélite planejava combinar satélites geoestacionários existentes com satélites de órbita baixa e redes 5G terrestres para oferta integrada, chamada Orchestra.
Analistas também estão se tornando mais otimistas sobre perspectivas para tanto IIoT quanto IoT, que — exceto China, com seu massivo rollout celular NB-IoT nos últimos 18 meses — lutaram para causar impactos significativos.
Por exemplo, a IoT Analytics baseada em Hamburgo, Alemanha, postula que, apesar do impacto da Covid-19 e da escassez global de componentes de silício devido a problemas de cadeia de suprimentos, o número de dispositivos IoT deve aumentar 9% este ano, para estimados 12,3 bilhões de endpoints ativos conectados, e que até 2025 poderia haver mais de 27 bilhões de conexões IoT.
Mas, falando exclusivamente ao EE Times Europe, Satyajit Sinha, analista principal na IoT Analytics, notou que "o número de dispositivos IoT conectados na verdade veio ligeiramente abaixo de nossa previsão de meio de ano de 11,7 bilhões de conexões para 2020, versus a figura real de 11,3 bilhões. Agora prevemos que até 2025 haverá 27,1 bilhões de dispositivos IoT conectados, uma figura ligeiramente menor que nossa previsão anterior de 30,9 bilhões."
Sinha apontou dois fatores "críticos" que amassaram a curva de crescimento: "A pandemia impactou tanto demanda quanto oferta, e esta última foi até interrompida em períodos críticos, enquanto cadeias de suprimentos e acesso a matérias-primas não estavam intactos. Então, durante o primeiro semestre do ano passado, orçamentos foram congelados. Demanda retornou durante o segundo semestre de 2020, mas oferta frequentemente foi interrompida. Consequentemente, muitas iniciativas IoT e IIoT foram paralisadas ou, em alguns casos, canceladas. E problemas adicionais de cadeia de suprimentos continuam em algumas regiões."
Segundo, há a questão da escassez de chips. "Inicialmente, vimos isso como subproduto do impacto da pandemia na cadeia de suprimentos", disse Sinha. "No entanto, tornou-se seu próprio problema: capacidade de oferta não pôde atender demanda global.
"Isso impactou primeiro a indústria automotiva e então se estendeu rapidamente a outros segmentos, incluindo IoT", ele adicionou, alertando que "em 2021, esta escassez de chips deve ser fator por até dois anos mais antes que capacidade de produção adicional suficiente se torne disponível."
Quanto aos fornecedores de chips, Sinha notou: "Qualcomm está confortavelmente liderando, e cinco players atualmente dominam o mercado de chipsets celulares IoT, os outros sendo MediaTek, HiSilicon, Intel e Unisoc. Esses cinco desfrutam de 93% de todos os embarques globais de chipsets celulares IoT em 2020."
Outros players importantes focados nos setores incluem Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip e Dialog.
De fato, a Silicon Labs tem vendido gradualmente todos setores de negócios não relacionados a IoT e wireless e em setembro lançou uma gama de SoCs sub-1-GHz para aplicações IoT que combinam RF de longo alcance e eficiência energética com segurança certificada Arm PSA Level 3.
Também envolvidos seriamente estão Qorvo, com seus chips RF; NXP Semiconductors, com microcontroladores; e Skyworks, com gama de SoCs.
Todo dispositivo IoT e IIoT conectado que usa conectividade celular, seja 2G, 3G, 4G, LTE-M, 5G ou NB-IoT, precisa desses chipsets. Mas deve-se notar que chips e chipsets podem ser embutidos diretamente no PCB do dispositivo ou em um módulo IoT colocado dentro do dispositivo. Pesquisa da IoT Analytics foca na última opção: chipsets celulares IoT embutidos dentro de um módulo IoT.
Principais fornecedores de módulos incluem Quectel, Fibocom, Sierra Wireless, Sequans, Thales e Telit.
Do ponto de vista de conexões, os mais recentes padrões de tecnologia, como 5G, Wi-Fi 6 e 6E, e LPWA, estão impulsionando o mercado, enquanto IoT Analytics sugere que IoT via satélite é um curinga que poderia causar impacto sério na parte final de seu período de previsão.
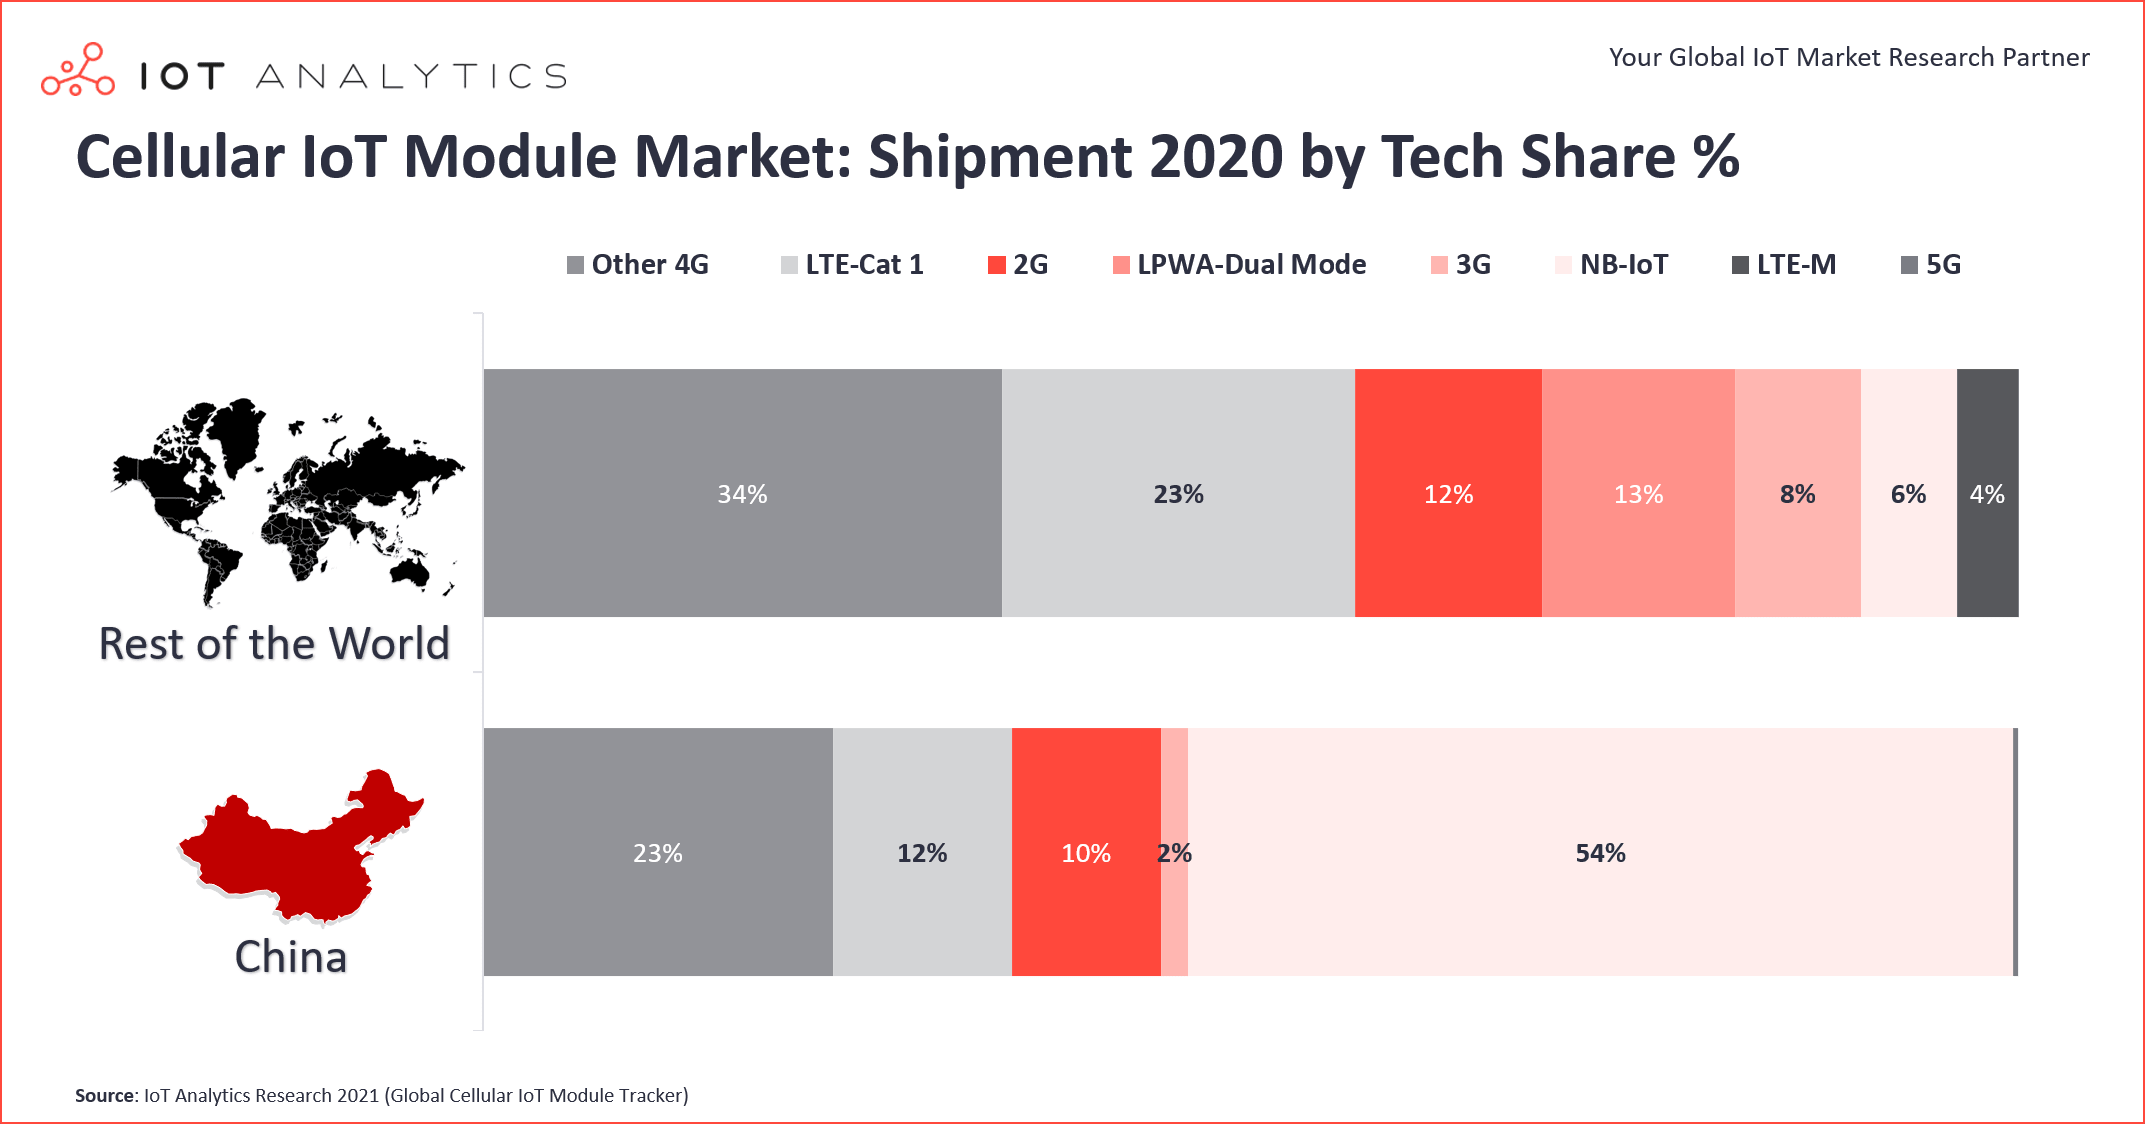
Sinha notou que um dos desenvolvimentos interessantes no setor é a enorme lacuna entre o que acontece na China e o que acontece no resto do mundo. Fora da China, penetração de LTE-Cat 1 é significativamente mais forte que a de NB-IoT. Ele estima que LTE-Cat 1 (subconjunto do 4G) compõe quase um quarto (23%) do mercado fora da China, ainda apenas 12% na China.
O aumento do LTE-Cat 1 começou na América do Norte alguns anos atrás, quando se tornou a alternativa preferida, conforme essas redes eram desligadas por operadoras móveis. A migração massiva de 2G/3G para LTE-Cat 1 começou em 2018 e "cresceu 40% ano a ano durante 2020", disse Sinha. Um chipset em particular da Qualcomm, o MDM9207-1, foi de longe o maior beneficiário desse enorme aumento, ele adicionou. Enquanto isso, o 8910DM da Unisoc teria crescido significativamente mais rápido no mesmo período, impulsionando desenvolvimento do novo subsegmento LTE-Cat 1 bis, que agora responde por 23% de todos os embarques LTE-Cat 1.
Cat 1 bis é baseado no Release 13 do 3GPP e é caracterizado por antena única e assim otimizado para aplicações de baixa potência. O LTE-Cat 1 inicial é definido pelo Release 8 e precisa de duas antenas de recepção.
Sinha notou outra tendência importante no setor. No primeiro semestre do ano passado, dispositivos conectados usando LPWA não licenciado — por exemplo, long-range (LoRa) e Sigfox — tiveram participação de 53% nas conexões globais LPWA, enquanto LPWA licenciado como NB-IoT e LTE-M contribuíram com 47%. Um ano depois, para o mesmo período, LPWA licenciado liderou com participação de 54%, enquanto segmento não licenciado teve 46% das conexões globais LPWA, ele disse.
Uma razão-chave já foi sugerida acima: crescimento tremendo do NB-IoT na China durante o primeiro semestre de 2021. O resultado é que narrowband IoT, como tecnologia única, agora lidera o mercado LPWA com 44% de market share, e LoRa caiu para segundo lugar, com 37% de participação nas conexões globais.
Quanto a setores industriais específicos, os que estão na curva ascendente mais íngreme incluem transporte e automotivo, bem como logística; combinados, respondem por cerca de 30% da demanda global de mercado de chipsets celulares IoT e IIoT. E dentro desses segmentos, iniciativas de rastreamento de ativos, em vez das aplicações telemáticas tradicionais, têm impulsionado o mercado, crescendo cerca de 22% ano a ano (2020/21), disse Sinha. Adoção automotiva de 5G também está acelerando rapidamente, ele disse.
Um elemento importante a notar neste panorama geralmente positivo é que, embora a disponibilidade crescente de 5G esteja criando novas oportunidades de negócios IIoT e IoT, contraintuitivamente, também está dificultando o potencial do setor conforme operadoras móveis superestimam suas capacidades em relação a cobertura de banda.
Esta visão foi destacada em entrevista com Jeremy Gosteau, diretor de marketing de produto IoT no grupo francês Sequans. A empresa, que opera amplamente nos EUA e Japão bem como Europa, foca em chips para setores celulares IoT e IIoT há muitos anos e recentemente entrou no negócio de módulos também.
Um dos principais problemas é que NB-IoT foi subvalorizado e talvez superestimado por operadoras na maioria dos territórios exceto China, sugeriu Gosteau. "Um dos principais aspectos do problema, particularmente na Europa, é que operadoras só agora estão começando de forma séria a desligar suas redes 2G e 3G", ele disse ao EE Times Europe, adicionando que os EUA estão talvez dois anos à frente de nós mas que ambos ainda estão atrás de muitos outros mercados. "Infelizmente, é o que é. Mas a Europa finalmente está mostrando crescimento saudável, e as barreiras para NB-IoT definitivamente estão caindo."
Ele adicionou que outra questão-chave tem sido, e continua sendo, "a séria fragmentação das versões broadband celular e não celular [low-power] da oferta." Parte do problema parece ser que o 5G chegou tão rapidamente após Release 13 (de LTE-M e NB-IoT), o que significou que operadoras implantaram uma versão ou a outra em diferentes territórios.
Custos também têm sido grande obstáculo, Gosteau enfatizou. Por causa da fragmentação e assim necessidade de preços mais altos para chips separados, em vez dos enormes volumes que poderiam ser alcançados para apenas uma das opções, o progresso necessariamente desacelerou.
Uma saída para este dilema seria a comercialização de módulos que combinam e oferecem diferentes versões — LTE-M, LTE-Cat 1 e NB-IoT, por exemplo — dentro do mesmo módulo, "reduzindo custos para abaixo de US$10 por unidade."
Isso significa que massive IoT poderia se tornar realidade, mas provavelmente não tão cedo, disse Gosteau. Além disso, questões difíceis de roaming com NB-IoT entre operadoras foram mais ou menos resolvidas, melhorando grandemente economia de tempo de ar, ele sugeriu.
Ele apontou para desenvolvimento potencialmente positivo de uma das maiores operadoras globais promovendo adoção de consumidor e corporativo de IoT e IIoT: Vodafone. "Eles estão falando sobre um enorme acordo de multi-milhões de unidades em torno de NB-IoT e arguivelmente o maior contrato da indústria fora da China", disse Gosteau.
Se isso for verdade e se concretizar, poderia ser um enorme plus para todo o setor, possivelmente chutando uma grande tendência que simplesmente não poderia ter acontecido dois anos atrás. Outros seguiriam, indicando amadurecimento das tecnologias envolvidas.
> Este artigo foi originalmente publicado em nosso site irmão, EE Times Europe.
Tecnologia da Internet das Coisas
- Por Que Edge Computing É Essencial para o Sucesso do IoT
- Por que OSGi é o Framework Ideal para Soluções IoT Modernas
- Blockchain: A Chave para Adoção Segura e Transparente de IoT
- FusionHD: Memória Flash Inteligente para IoT de Próxima Geração
- Como Seguradoras de Saúde Podem Abraçar IoT em Três Passos Estratégicos
- Perspectiva Futura: Avançando Industrial IoT para Excelência em Produção
- Dominando a Adoção de IoT: Um Blueprint Comprovado de Três Passos
- Vulnerabilidades na Supply Chain Ameaçam Segurança Industrial IoT
- Como Blockchain está Revolucionando IoT: Adoção, Oportunidades e Tendências Futuras
- Realidade Aumentada: A Solução IoT Que Capacita Pessoas