



Tendências de Manufatura Estado a Estado: Pontos de Crescimento e Zonas de Declínio
Nos últimos anos, escrevi mais de alguns blogs e artigos analisando a produtividade da manufatura nos 50 estados. Queria atualizar algumas dessas análises para refletir dados mais recentes, ver o que nos dizem e examinar como os estados estavam se saindo ao observar a mudança no PIB real de manufatura desde a Grande Recessão, mas antes da pandemia de COVID-19. Afinal, como sabemos para onde vamos se não sabemos onde estivemos?
Os impactos da pandemia de COVID-19 serão difíceis de prever ou analisar a longo prazo devido a várias variáveis, incluindo setor, mudanças na demanda e/ou probabilidade de o fabricante ter sido considerado essencial nos fechamentos da primavera de 2020. No entanto, apesar dessas variáveis, podemos assumir com segurança que questões existentes antes da pandemia ainda afetarão fabricantes durante e após a pandemia.
Ouvimos isso através de uma série de 11 sessões de escuta organizadas pelo Hollings Manufacturing Extension Partnership do National Institute of Standards and Technology (NIST MEP) chamada série "Conversa Nacional com Fabricantes". O foco das conversas é aprender como fabricantes estão lidando com o choque imediato da pandemia e se preparando para o sucesso a longo prazo.
Um tema que surgiu em cada sessão foi que, embora controlar o vírus seja prioridade, nenhuma das empresas pôde relatar que seus outros problemas desapareceram. Na verdade, seus problemas subjacentes permaneceram basicamente os mesmos, e em alguns lugares, as questões pioraram porque a pandemia pressionou pontos fracos pré-existentes. Entender a paisagem existente permanece importante; às vezes, quanto mais as coisas mudam, mais elas permanecem iguais. Gerenciar questões que existiam antes da COVID-19 será uma peça importante da recuperação, bem como no enfrentamento dos novos desafios trazidos pela pandemia.
A Perspectiva Nacional
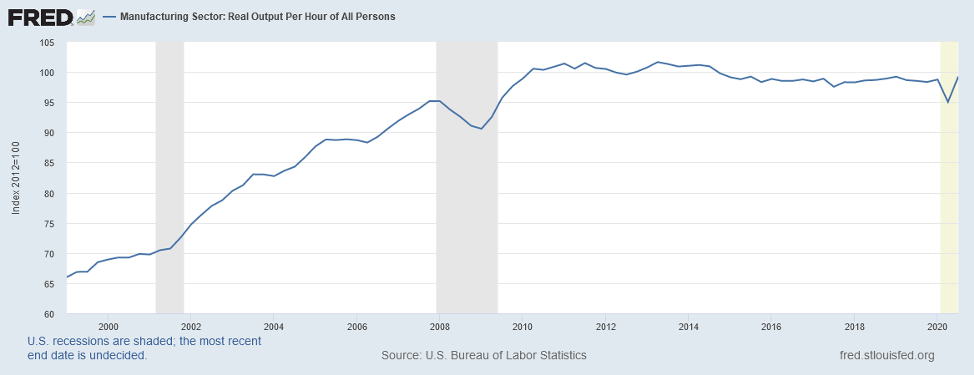
Uma das coisas que chamou a atenção dos economistas é o crescimento lento na produtividade desde que emergimos da Grande Recessão. Como o gráfico abaixo sugere, a produtividade no setor de manufatura tem sido relativamente plana desde um aumento acentuado quando emergimos da Grande Recessão. Desde esse forte rebote, a produtividade tem sido relativamente plana desde cerca de Q2 2010 até a recessão da COVID-19, quando a produtividade real no setor de manufatura caiu fundo, mas agora mostra alguns sinais de recuperação.
Figura Um
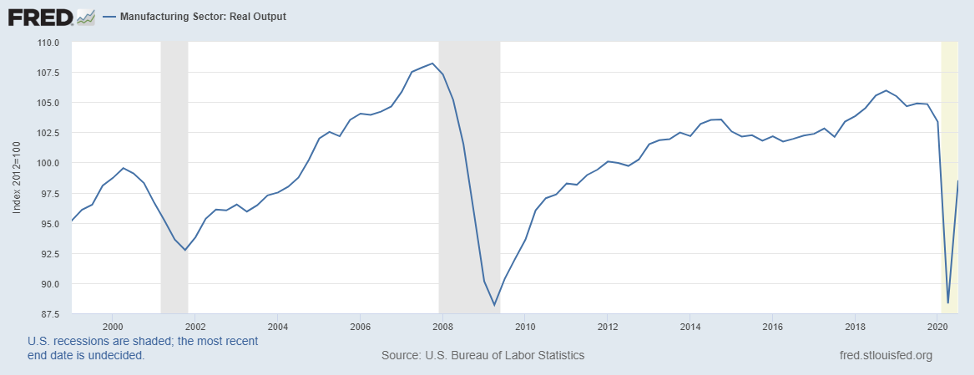
Isso me fez perguntar o que estava por trás do desempenho plano. Decidi olhar o que estava acontecendo com a produção real (refletida como o numerador) na razão de produtividade (com o denominador representando horas). O gráfico abaixo proporcionou um momento "aha" em que a produção real permaneceu relativamente plana desde que a economia emergiu da Grande Recessão e bem abaixo de onde estava anteriormente.
Figura Dois
Isso me levou a perguntar o que estava acontecendo nos 50 estados, e o que segue é uma análise de como a produção real mudou pelo país.
Agrupando os Estados
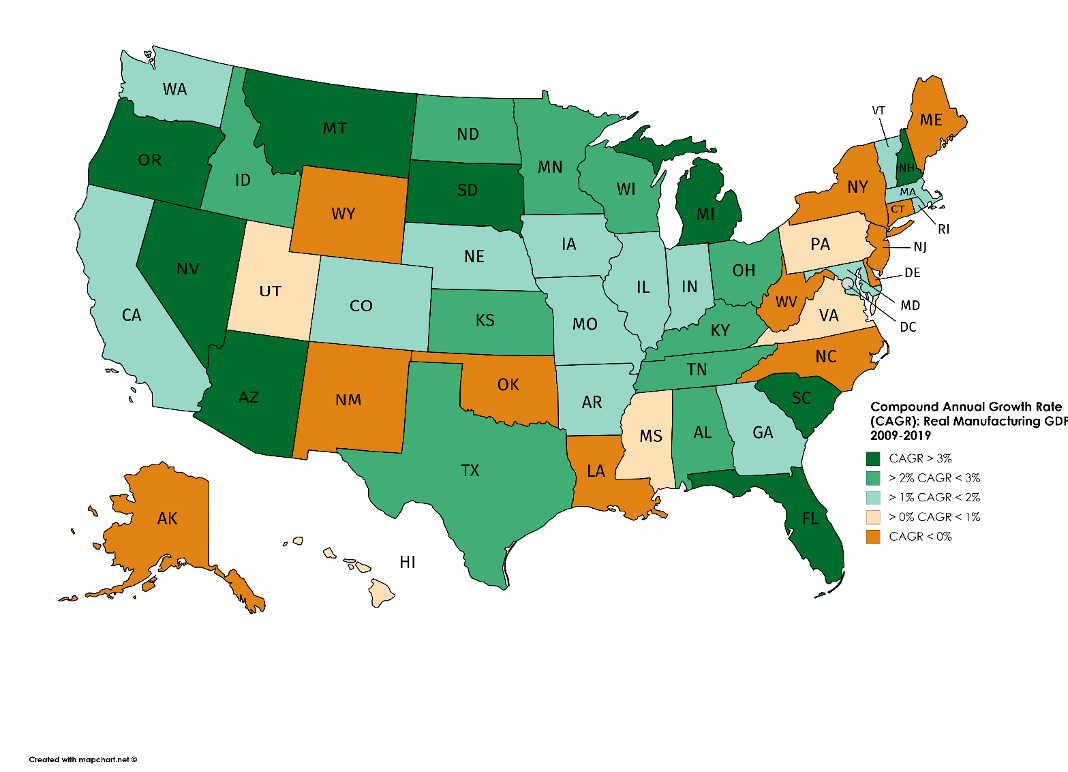
Como os estados estão se saindo em termos de crescimento de seu PIB de manufatura (ou produção real)? Baixei PIB real de manufatura (ajustado pela inflação) por estado entre 2009 e 2019 do U.S. Bureau of Economic Analysis. O que 2020 reserva para os estados é uma questão em aberto. A boa notícia é que, embora variável, 38 estados viram crescimento real do PIB de manufatura entre 2009 e 2019. A má notícia é que o PIB real de manufatura caiu em 12 estados no mesmo período. Neste período, o PIB real de manufatura nos EUA cresceu a uma taxa anual morna de cerca de 1,6%. Para comparação, de 1999 a 2007, o PIB de manufatura nos EUA cresceu quase duas vezes mais rápido anualmente — a 3,1%.
Dividi os estados em cinco grupos. Ordenei os dados do maior crescimento para o menor e os agrupei no que pareciam ser pontos de quebra lógicos na distribuição usando o "método de comparação ocular" (olhei os dados). Os dois primeiros grupos de estados performaram melhor que os EUA como um todo em 1,6%. Seis estados — Arkansas, Califórnia, Colorado, Geórgia, Indiana e Massachusetts — no terceiro grupo cresceram a taxas anuais maiores que os EUA no geral. Ao todo, o PIB de manufatura em 25 estados cresceu mais rápido que o PIB geral dos EUA durante este período.
- Grupo Um inclui nove estados: Michigan, Montana, New Hampshire, Arizona, South Dakota, Oregon, Nevada, South Carolina e Flórida. O grupo era composto por um punhado de estados que viram o PIB real de manufatura crescer a uma taxa composta de crescimento anual (CAGR) de mais de 3% entre 2009 e 2019, cerca de duas vezes mais alta que a taxa nacional. Estes estados do Grupo Um estavam amplamente dispersos pela nação e refletem diferentes distribuições de indústria subjacentes que contribuíram para seu crescimento acima da média.
- Grupo Dois compreende 10 estados que experimentaram uma taxa composta de crescimento anual no PIB real de manufatura entre 2-3% anualmente. Como o Grupo Um, este grupo está crescendo mais rápido que a nação como um todo. Quatro estados — Ohio, Kentucky, Tennessee e Alabama — formam parte do cinturão automotivo e sua experiência reflete em parte a recuperação da indústria automotiva. Três estados ao longo da faixa norte — Minnesota, North Dakota e Wisconsin — estavam neste grupo também. Este grupo também incluiu Idaho, Kansas e Texas.
- Grupo Três captura 14 estados que cresceram mais lentamente que os dois primeiros grupos, entre 1-2% anualmente. Este grupo, que performou em torno do mesmo nível que os EUA no geral, estava espalhado pelo mapa nacional embora você possa ver um cluster de estados na Nova Inglaterra, incluindo Massachusetts, Rhode Island e Vermont. Há outra faixa de estados que penso como os estados "I-70", incluindo Maryland (onde a I-70 começa no lado leste), Indiana, Illinois, Iowa, Missouri, Nebraska e Colorado. Outros estados neste grupo incluem Califórnia e Washington na costa oeste e Geórgia no sudeste.
- Grupo Quatro compreende um pequeno grupo de estados que experimentaram taxas de crescimento anual relativamente anêmicas no PIB real de manufatura. Estes cinco estados estão espalhados pelo mapa, e incluem Havaí, Mississippi, Pensilvânia, Utah e Virgínia.
- Grupo Cinco inclui 12 estados que tiveram taxas de crescimento anual negativas ou negligenciáveis no PIB real. Este grupo inclui um cluster de estados na costa leste — começando na Carolina do Norte até a região do Meio-Atlântico (Delaware e Nova Jersey) e em Nova York, Connecticut e Maine. Há também um cluster de estados que são mais dependentes de manufatura de recursos — West Virginia, Oklahoma, Wyoming, Louisiana e Novo México — que podem refletir mais as vicissitudes de mudanças nos preços de recursos naturais e demanda por bens como carvão e produtos relacionados.
Figura Três
Fonte: U.S. Bureau of Economic Analysis
Os diferentes padrões entre os estados refletem uma série de fatores. Isso inclui diferenças na mistura de indústrias de manufatura em cada um destes 50 estados e os padrões de crescimento e declínio das indústrias de manufatura mais importantes para cada economia estadual.
O Caminho à Frente
Fiquei surpreso com o que encontrei. As diferenças entre os 50 estados foram surpreendentes. Para formuladores de políticas, eles podem precisar pensar como seu clima de negócios afeta diferenças no desempenho econômico estadual. Por exemplo, estudos do Center for Business and Economic Research na Ball State University e o 2020 State New Economy Index publicado pela Information Technology and Innovation Foundation podem apontar um caminho a seguir. Estes dados lançam nova luz sobre diferentes dimensões de produtividade e manufatura. Como argumentei em blogs anteriores, a produtividade da manufatura é importante, e à medida que continuamos a nos recuperar da crise atual, a produtividade será ainda mais importante para a competitividade econômica e empresarial nacional, estadual e local. Produtividade é tipicamente definida como a razão entre uma medida de saída e uma medida de entrada (ou múltiplas entradas) usadas para produzir um bem ou serviço. Produtividade fornece uma medida de quão eficientemente insumos de produção são usados para produzir ou render um certo nível de saída. Como o BLS sugere em sua lição "Produtividade 101", o crescimento da produtividade é o meio de aumentar a saída sem aumentar entradas ou incorrer em custos adicionais.
Um Discussion Paper de 2017 do McKinsey Global Institute deixou claro que nem todas as fontes de ganhos de produtividade são iguais. McKinsey destaca como a produtividade pode ser melhorada através de ganhos de eficiência — reduzindo a quantidade de entradas para produzir uma determinada saída — ou aumentando o valor ou volume de saída com o mesmo nível de entradas. De fato, um artigo de 2014 de Acemoglu e colegas destacou a importância de desagregar a produtividade da manufatura em seus elementos constituintes. Eles descobriram que grande parte do desempenho abaixo do padrão na manufatura refletiu declínios na produção real junto com declínios no emprego. Suspeito que gastamos muito tempo focando em reduzir o denominador na produção e não tempo suficiente pensando em como crescer o numerador de itens produzidos na equação da produtividade.
Para a MEP National NetworkTM, o caminho à frente (em termos de melhorar a produtividade) pode ser ajudar empresas a crescer sua linha superior em vez de encolher o denominador. Isso poderia incluir ajudar empresas com inteligência de mercado para destacar segmentos crescentes de demanda de negócios e consumidores, bem como coisas como crescimento de exportações, substituição de importações ou oportunidades de reshoring. Por exemplo, a recente pesquisa State of Manufacturing 2020 conduzida pela Enterprise Minnesota descobriu que quase 60% dos fabricantes pesquisados disseram que encontrar novos clientes será o principal motor de crescimento financeiro futuro. Em seguida vem maximizar a produtividade (27%), seguido de perto por desenvolver novos produtos (24%).
Recuperar-se de uma recessão econômica é sempre um desafio complexo e voltar dos impactos da COVID-19 provavelmente será particularmente assim. No entanto, podemos usar o que sabemos para nos guiar enquanto tentamos traçar um caminho através do que não sabemos.
Tecnologia industrial
- Revolucionando Treinamento na Manufatura com VR e AR
- Escassez de Rodas de Chassis: Como a Falta de Mobilidade Está Paralisando Cadeias de Suprimentos Globais
- Manufatura Aditiva Explicada: Tipos, Processos e Aplicações
- Entendendo Processos de Manufatura: Definições, Tipos e Componentes-Chave
- Como a Automação Está Transformando a Manufatura: Aumentando Eficiência e Cortando Custos
- Fabrico Inteligente: Definição, Benefícios e Implementação
- TCS Explora Manufatura Ágil e Inteligente: Um Blueprint de Transformação Digital
- Insights da IBM sobre Tendências de Manufatura Impulsionadas por IA para 2022
- Protolabs e Censuswide Revelam: 1 em 5 Fabricantes do Reino Unido Não Preparados para a Indústria 4.0
- IoT na Manufatura: Conceitos-Chave, Aplicações e Exemplos Reais